Résumé de l’article
Passer une SCI de l’impôt sur le revenu (IR) à l’impôt sur les sociétés (IS) permet d’amortir l’immeuble, de payer 15 % d’impôt au lieu de votre tranche marginale et de capitaliser les loyers dans la société. Mais l’option déclenche un fait générateur d’imposition sur les plus-values latentes, peut coûter un droit de 5 % sur les immeubles apportés, fait perdre les abattements pour durée de détention et devient définitive après cinq exercices. Ce guide détaille ce que vous gagnez, ce que vous payez à l’entrée et à la sortie, la procédure exacte et ses délais, le cas des associés non-résidents, avec un exemple chiffré complet sur dix ans.
Envie d'aller plus loin ? Demandez à :
Ce que le passage à l’IS change concrètement
Par défaut, une SCI est fiscalement transparente : elle ne paie pas d’impôt, chaque associé déclare sa quote-part de loyers nets dans la catégorie des revenus fonciers (article 8 du CGI). En optant pour l’IS, la SCI devient opaque : c’est elle qui est imposée sur son bénéfice, calculé selon les règles des entreprises, et les associés ne sont imposés que sur ce qu’ils se distribuent.
Statuts, capital, gérance et immatriculation ne changent pas : l’option n’est pas une transformation juridique. Elle modifie uniquement la façon dont le résultat est calculé et qui le paie.
Le passage à l’IS peut aussi être subi : une SCI qui se met à louer en meublé au-delà de 10 % de ses recettes devient passible de l’IS de plein droit (article 206-2 du CGI). Ce guide traite surtout de l’option volontaire prévue à l’article 239 du CGI, mais les conséquences fiscales du changement de régime sont les mêmes dans les deux cas.
Ce que vous gagnez à passer votre SCI à l’IS
Le passage à l’IS n’est pas une optimisation abstraite. Il produit des gains mesurables, à condition que votre situation s’y prête.
1. Un impôt annuel proche de zéro grâce à l’amortissement
C’est le gain principal. À l’IS, la SCI déduit chaque année une fraction de la valeur du bâti (le terrain, estimé en général entre 15 et 30 % du prix, ne s’amortit pas). L’immeuble est découpé en composants amortis sur leur durée d’utilisation propre :
Sur un bâti de 376 000 €, cela représente environ 14 300 € d’amortissement par an les dix premières années. Ajouté aux charges, aux intérêts d’emprunt et aux honoraires, l’amortissement absorbe souvent la quasi-totalité des loyers : la SCI ne paie alors que quelques centaines d’euros d’IS par an. À l’IR, les mêmes loyers sont imposés plein pot chez les associés.
2. Un taux de 15 % au lieu de votre tranche marginale
Le bénéfice résiduel de la SCI est imposé à 15 % jusqu’à 42 500 €, puis à 25 %. Le taux réduit suppose un chiffre d’affaires inférieur à 10 millions d’euros, un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques (ou par des sociétés qui remplissent elles-mêmes ces conditions). À l’IR, chaque euro de loyer net est taxé à la tranche marginale de l’associé (30 %, 41 % ou 45 %) plus 17,2 % de prélèvements sociaux, soit jusqu’à 62,2 %.
3. Les loyers capitalisés sans impôt personnel
À l’IR, les associés paient l’impôt sur les loyers même s’ils ne les perçoivent pas : le loyer qui sert à rembourser le capital de l’emprunt est imposé comme s’il avait été encaissé. C’est l’effet ciseau bien connu des SCI financées à crédit, qui oblige les associés à sortir de l’argent personnel pour payer l’impôt.
À l’IS, ce qui reste dans la société n’est imposé qu’une fois, à 15 %. La trésorerie peut rembourser l’emprunt, financer des travaux ou un nouvel achat, sans que les associés soient taxés. C’est le principal argument pour un patrimoine que l’on veut faire grossir plutôt que consommer.
4. Des sorties d’argent sans impôt : le compte courant d’associé
Les sommes que les associés ont prêtées à la SCI (apports en compte courant pour financer l’achat, les travaux ou combler un déficit de trésorerie) leur sont remboursées sans aucun impôt. Ce n’est ni un revenu ni un dividende : c’est le remboursement d’un prêt.
À l’IS, l’ordre de sortie de la trésorerie est donc toujours le même : d’abord le compte courant, ensuite seulement les dividendes. Et le passage à l’IS peut lui-même créer un compte courant supplémentaire, comme nous le verrons pour la voie de l’imposition immédiate.
5. Une rémunération de gérant déductible
À l’IS, la rémunération versée au gérant est une charge déductible du résultat de la SCI (elle est imposée chez lui en traitements et salaires ou selon les règles de l’article 62). Ce levier, inexistant à l’IR, permet de prélever des revenus réguliers à un coût fiscal maîtrisé, sous réserve des cotisations sociales qu’elle entraîne.
6. Pour un associé non-résident : la fin de la déclaration française annuelle
C’est souvent l’argument décisif pour nos clients expatriés, détaillé plus bas : à l’IS, l’associé non-résident n’a plus de revenus fonciers à déclarer en France chaque année, plus de taux minimum d’imposition de 20 % ou 30 %, plus de prélèvements sociaux sur les loyers. Il n’est imposé qu’au moment des distributions, par une retenue à la source.
Sur notre exemple ci-dessous, une SCI qui encaisse 18 000 € de loyers nets paie environ 800 € d’IS et de CRL par an, contre 8 500 € d’impôt et de prélèvements sociaux à l’IR pour des associés à 30 % de tranche marginale, et 10 500 € à 41 %.
Ce que vous perdez en passant à l’IS
Les gains d’exploitation ont une contrepartie. La plupart des mauvaises surprises que nous rencontrons viennent de points que personne n’avait chiffrés au moment de l’option.
La plus-value de revente sans abattement
À l’IR, la plus-value de revente est celle des particuliers : différence entre le prix de vente et le prix d’achat (majoré des frais et travaux), avec un abattement pour durée de détention qui conduit à une exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
À l’IS, la plus-value est professionnelle : elle se calcule par rapport à la valeur nette comptable, c’est-à-dire le prix d’achat diminué de tous les amortissements déduits. Chaque euro amorti pendant la détention revient donc dans la plus-value au moment de la vente, imposée à l’IS, sans aucun abattement, quelle que soit la durée de détention. L’amortissement est un différé d’impôt, pas une économie définitive.
Une seconde imposition au moment de la distribution
Une fois la plus-value imposée à l’IS, l’argent est dans la SCI. Pour le récupérer au-delà du capital et des comptes courants, il faut se le distribuer en dividendes, imposés au prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux depuis la LFSS 2026), ou sur option au barème après abattement de 40 %. C’est la double imposition propre aux sociétés à l’IS. Notre article sur la fiscalité des dividendes d’une SCI à l’IS détaille les options possibles.
Le déficit foncier
À l’IR, un déficit foncier (gros travaux, intérêts élevés) s’impute sur le revenu global des associés dans la limite de 10 700 € par an. À l’IS, cet avantage disparaît : la perte de la SCI ne se reporte que sur ses propres bénéfices futurs. Si votre SCI prévoit de lourds travaux de rénovation, il est souvent plus rentable de les réaliser à l’IR et d’opter ensuite.
La transmission devient plus coûteuse
À l’IR, le décès d’un associé « purge » la plus-value latente sur ses parts : les héritiers les reçoivent à leur valeur au jour du décès. À l’IS, la plus-value latente reste logée dans la société : le décès ne l’efface pas, et la future revente de l’immeuble sera imposée sur la valeur nette comptable, quelle que soit la date de la succession. Les parts d’une SCI à l’IS ancienne valent en outre moins qu’elles n’en ont l’air, puisqu’un impôt latent pèse sur l’immeuble. Notre guide SCI et transmission de patrimoine compare les stratégies de donation.
L’exonération de la résidence principale et la mise à disposition gratuite
Une SCI à l’IS ne bénéficie jamais de l’exonération de plus-value de la résidence principale. Et si un associé occupe le logement, la SCI doit lui facturer un loyer de marché : une mise à disposition gratuite est un acte anormal de gestion que l’administration redresse. Loger sa résidence principale dans une SCI à l’IS est presque toujours une erreur.
Des coûts et contributions en plus
- Comptabilité : bilan, compte de résultat, liasse 2065, approbation des comptes, dépôt éventuel au greffe. Comptez 1 200 à 2 500 € par an selon le nombre de biens.
- Contribution sur les revenus locatifs (CRL) : 2,5 % des loyers lorsque l’immeuble est achevé depuis plus de quinze ans (article 234 nonies du CGI), sauf exonérations.
- CFE : elle n’est pas due pour la location nue de logements, mais l’est pour la location nue de locaux professionnels lorsque les recettes atteignent 100 000 €, ou pour une activité meublée.
- IFI : l’option ne change rien. Les parts restent taxables à hauteur de la valeur des immeubles qu’elles représentent.
Le coût d’entrée : la plus-value latente au moment du passage
C’est le point le plus technique et le plus mal expliqué. Le passage de l’IR à l’IS est un changement de régime fiscal qui produit les conséquences d’une cessation d’entreprise (article 202 ter du CGI). Concrètement, l’administration considère que la SCI « transparente » s’arrête et qu’une SCI « opaque » démarre. La plus-value accumulée sur l’immeuble pendant la période IR, appelée plus-value latente, devient en principe imposable immédiatement.
Le II de l’article 202 ter offre une alternative. Vous devez choisir entre deux voies, pour l’ensemble des immeubles de la SCI.
Voie A : payer la plus-value latente tout de suite
La plus-value latente est imposée immédiatement, au nom des associés, selon le régime des plus-values immobilières des particuliers (article 150 U du CGI) :
- base : valeur vénale de l’immeuble au jour du changement de régime, moins le prix d’acquisition majoré des frais et travaux (ou des forfaits de 7,5 % et 15 % après cinq ans de détention) ;
- abattements pour durée de détention : 6 % par an de la 6ᵉ à la 21ᵉ année pour l’impôt sur le revenu, 1,65 % puis 9 % pour les prélèvements sociaux ;
- taux : 19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux, plus la surtaxe au-delà de 50 000 € de plus-value imposable.
En contrepartie, l’immeuble entre dans le bilan d’ouverture de la SCI à l’IS pour sa valeur vénale. C’est sur cette valeur, et non sur le prix d’achat d’origine, que la SCI va amortir et que sera calculée la plus-value de revente future. Le passé est soldé.
Le compte courant d’associé : l’avantage souvent ignoré de la voie A
L’immeuble passe de sa valeur d’origine à sa valeur vénale dans les comptes de la SCI. L’écart, c’est-à-dire précisément la plus-value que les associés viennent de payer, est porté au crédit de leurs comptes courants d’associés.
La conséquence est très concrète : cette somme pourra plus tard être remboursée aux associés sans aucun impôt supplémentaire, puisqu’elle a déjà été taxée au moment du passage. Elle échappe au prélèvement forfaitaire de 31,4 % qui frapperait un dividende. Sur une plus-value de 70 000 €, cela représente près de 22 000 € de fiscalité évitée à la sortie.
C’est une pratique que nous mettons en œuvre au cabinet. Elle n’est pas expressément prévue par l’article 202 ter, qui organise la taxation mais ne dit rien du traitement comptable de l’écart : elle doit donc être documentée (décision des associés, écriture au bilan d’ouverture, justificatif de la valeur vénale, preuve du paiement de l’impôt) et sécurisée par un professionnel.
Vous payez l’impôt de plus-value des particuliers maintenant, avec vos abattements pour durée de détention, et vous récupérez en échange une base amortissable réévaluée et un compte courant remboursable sans impôt.
Voie B : reporter l’imposition jusqu’à la revente
Le deuxième alinéa du II de l’article 202 ter permet d’éviter l’imposition immédiate, sans création d’une personne morale nouvelle, à condition d’inscrire au bilan d’ouverture du premier exercice à l’IS tous les éléments de l’actif en faisant apparaître distinctement :
- leur valeur d’origine ;
- les amortissements qui auraient été déduits si la SCI avait toujours été à l’IS depuis l’acquisition (on parle d’amortissements « reconstitués » ou « théoriques »).
Aucun impôt n’est dû le jour du passage. Mais le coût n’est pas effacé, il est reporté et aggravé :
- les amortissements reconstitués des années IR sont perdus : ils réduisent la valeur de l’immeuble sans avoir jamais réduit votre impôt ;
- la SCI n’amortit plus que la valeur résiduelle, sur la durée restante de chaque composant ;
- à la revente, la plus-value est calculée comme si la SCI avait toujours été à l’IS : prix de vente moins la valeur d’origine diminuée de tous les amortissements, réels et reconstitués. Elle est imposée à l’IS, sans abattement pour les années de détention à l’IR.
Pour un immeuble acquis il y a longtemps, la voie B peut aboutir à une valeur nette comptable très faible. Au cabinet, nous avons traité le cas d’une SCI propriétaire depuis 1989 : la durée d’amortissement théorique était entièrement écoulée, il ne restait plus rien à amortir après le passage, et toute la valeur de l’immeuble serait taxable à la revente.
Les pièges de la voie B
- Pas de réévaluation : la voie B exige une continuité des valeurs. Un immeuble réévalué dans les comptes avant le changement de régime ne peut pas bénéficier du report sur la plus-value correspondant à la réévaluation (CE, 21 avril 2017, n° 386896).
- Un bilan d’ouverture correct et complet : sans inscription distincte de la valeur d’origine et des amortissements reconstitués, le report n’est pas acquis. Un jugement récent montre que les juges en tirent les conséquences dans les deux sens : dans une affaire où les associés n’avaient pas déclaré les plus-values latentes lors de l’option, le tribunal a jugé qu’elles étaient imposables au titre de l’année du changement de régime, et que l’administration ne pouvait donc pas réintégrer les amortissements reconstitués lors de la revente (TA Rennes, 25 mars 2026, n° 2305363). Il s’agit d’un jugement de première instance, isolé : il ne faut pas en faire une stratégie.
- Le choix vaut pour tous les immeubles de la SCI : pas de panachage bien par bien.
Voie A ou voie B : comment choisir ?
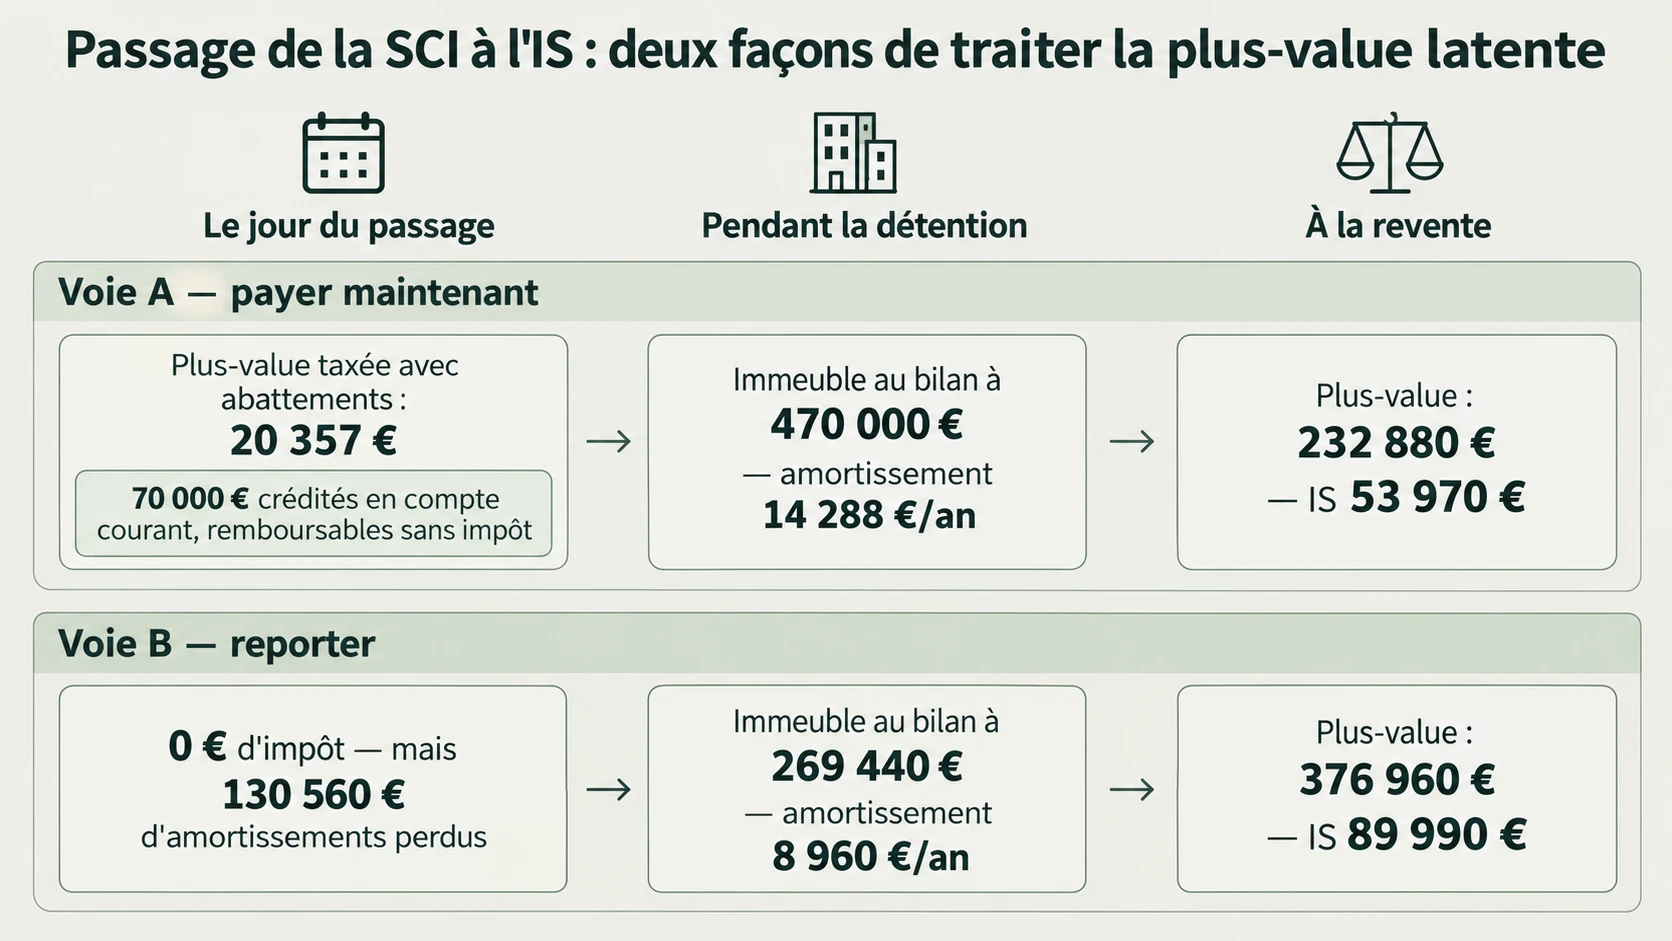
En pratique, la voie A est souvent la plus intéressante pour un bien détenu depuis plus de dix ans : les abattements réduisent fortement l’impôt d’entrée, et l’on obtient en échange une base amortissable et un compte courant. La voie B se justifie surtout pour un bien récent, dont la plus-value latente est faible et les amortissements reconstitués limités.
Les déficits fonciers non imputés sont perdus pour la SCI
Les déficits fonciers que les associés reportent encore au moment du passage restent des déficits personnels. Ils ne deviennent pas des déficits de la SCI à l’IS et ne s’imputent ni sur son bénéfice ni sur les dividendes. Ils restent utilisables, dans le délai de dix ans, seulement si l’associé a d’autres revenus fonciers (autre bien loué nu en direct ou autre SCI à l’IR). Sinon, ils sont perdus. Faites le point sur les déficits reportables de chaque associé avant d’opter.
Le droit de mutation de 5 % : seulement si la SCI a reçu ses immeubles en apport
Ce point surprend souvent, car il n’a rien à voir avec l’impôt sur la plus-value. Il relève des droits d’enregistrement et ne concerne qu’une situation précise : la SCI détient un immeuble qu’un associé lui a apporté, par exemple l’appartement qu’il possédait en direct et qu’il a transféré à la société lors de sa création, en échange de parts.
Si la SCI a acheté elle-même son immeuble, ce droit n’est pas dû. C’est le cas le plus fréquent, et celui de notre exemple chiffré.
Pourquoi le changement de régime déclenche un droit sur un apport ancien
Les droits d’enregistrement ne traitent pas l’apport d’un immeuble de la même façon selon le régime fiscal de la société qui le reçoit :
- apport à une société à l’IR : l’apport en échange de parts n’est pas considéré comme une vente. Il est enregistré gratuitement ou pour un droit fixe ;
- apport à une société à l’IS par un particulier : l’apport est assimilé à une vente et supporte un droit de mutation d’environ 5 % (article 809, I, 3° du CGI).
Sans règle complémentaire, il suffirait d’apporter son immeuble à une SCI à l’IR, sans droits, puis de la faire opter pour l’IS. L’article 809 II du CGI ferme cette porte : lorsqu’une société qui n’était pas à l’IS le devient, les apports purs et simples qu’elle a reçus depuis le 1er août 1965 de personnes non soumises à l’IS sont taxés comme s’ils avaient été faits directement à une société à l’IS. La doctrine administrative vise expressément l’option des sociétés civiles (BOI-ENR-AVS-20-40, § 10 et 60), et la Cour de cassation a jugé que ces droits sont exigibles du seul fait du changement de régime fiscal, dans le cas d’une SCI qui avait reçu un immeuble en apport à sa constitution puis opté pour l’IS (Cass. com., 20 novembre 2007, n° 05-19.296).
Combien et comment
- Taux : droit de 2,20 % au profit de l’État (article 810 III du CGI), plus les taxes additionnelles départementale et communale, soit environ 5 % au total. L’exemple du BOFiP retient 2,20 % + 1,60 % + 1,20 % (BOI-ENR-AVS-20-40, § 450).
- Assiette : valeur vénale de l’immeuble apporté au jour du changement de régime, et non sa valeur au jour de l’apport.
- Paiement : fractionnable en trois annuités égales, sur demande et avec offre de garantie.
- Droit fixe sous engagement de conservation : le texte prévoit un droit fixe lorsque tous les associés s’engagent à conserver leurs parts pendant trois ans, mais pour les immeubles cette faveur est en principe réservée à ceux compris dans l’apport de l’ensemble d’une activité professionnelle. Pour une SCI patrimoniale de location, elle est en pratique rarement accessible : faites-le vérifier au cas par cas.
Sur un immeuble apporté qui vaut aujourd’hui 470 000 €, l’option coûte donc environ 23 500 € de droits, en plus de l’impôt sur la plus-value latente. Avant d’opter, reprenez l’historique de chaque immeuble : acte d’achat par la SCI, ou acte d’apport par un associé.
Exemple chiffré : la SCI Expatrim sur dix ans
Pour mesurer ce que le passage rapporte vraiment, prenons un cas complet et comparons trois scénarios : rester à l’IR, passer à l’IS par la voie A, passer à l’IS par la voie B.
Les hypothèses
- SCI familiale, deux associés, qui a acheté (et non reçu en apport) un immeuble de rapport en janvier 2016 pour 400 000 € frais compris. Terrain : 20 %.
- Valeur vénale au 31 décembre 2026 : 470 000 €. Option pour l’IS à compter du 1er janvier 2027.
- Loyers : 24 000 € par an ; résultat net avant amortissement (après charges, intérêts et taxe foncière) : 18 000 € par an, constant.
- Comptabilité : 600 € par an à l’IR, 1 800 € à l’IS. Immeuble ancien, donc CRL de 600 € par an à l’IS.
- Composants : gros œuvre 50 % sur 50 ans, façade 20 % sur 25 ans, installations 20 % sur 20 ans, agencements 10 % sur 10 ans.
- Revente en 2036 pour 560 000 €, puis distribution de toute la trésorerie aux associés.
Le coût d’entrée
Voie A. Plus-value latente : 470 000 − 400 000 = 70 000 €. Après dix années pleines de détention, abattement de 30 % pour l’impôt sur le revenu et de 8,25 % pour les prélèvements sociaux :
- impôt sur le revenu : 70 000 × 70 % × 19 % = 9 310 € ;
- prélèvements sociaux : 70 000 × 91,75 % × 17,2 % = 11 047 € ;
- total payé par les associés : 20 357 €. Pas de surtaxe (49 000 € de plus-value imposable).
L’immeuble entre au bilan pour 470 000 €, et 70 000 € sont crédités aux comptes courants des associés.
Voie B. Aucun impôt en 2027. Mais onze années d’amortissements reconstitués (2016 à 2026) sont déduites de la valeur d’origine : 130 560 €. L’immeuble entre au bilan pour une valeur nette de 269 440 €.
Pendant la détention (2027-2036)
À l’IS, l’économie d’impôt annuelle atteint 7 000 à 9 700 € selon la tranche des associés, même après le surcoût comptable. Et la trésorerie reste dans la SCI.
À la revente en 2036
La voie B illustre le « piège de la sortie » : les amortissements reconstitués des années IR, qui n’ont jamais réduit l’impôt de personne, reviennent intégralement dans la plus-value.
Le bilan pour les associés
Trois enseignements :
- Si les associés gardent l’argent dans la SCI pour rembourser un emprunt, faire des travaux ou réinvestir, l’IS voie A l’emporte nettement : 639 703 € contre 625 291 € dans le meilleur scénario IR, et l’écart grandit à chaque année de capitalisation.
- Si tout est vendu et distribué au bout de dix ans, l’IR reste plus favorable : l’abattement pour durée de détention et l’absence de prélèvement forfaitaire sur les distributions compensent l’économie d’impôt annuelle.
- Le compte courant issu de la voie A vaut près de 22 000 € : sans lui, l’IS voie A tomberait à 558 044 €. Payer la plus-value à l’entrée n’est pas un coût perdu, c’est une avance qui revient en franchise d’impôt.
Ces résultats dépendent fortement des hypothèses. Avec un emprunt en cours (effet ciseau), un horizon de détention plus long, des associés au taux de 45 % ou un projet de réinvestissement, la balance penche davantage vers l’IS. Avec une revente rapide, un bien reçu en apport (droit de 5 %) ou des associés faiblement imposés, elle penche vers l’IR. C’est pourquoi nous ne recommandons jamais une option sans simulation personnalisée sur vingt ans, revente et distribution comprises.
Votre SCI gagnerait-elle à passer à l’IS ?
Nous chiffrons les trois scénarios (rester à l’IR, voie A, voie B) sur vos chiffres réels, revente et distribution comprises, avant la date limite de l’option.
Associés non-résidents : le passage à l’IS change tout
Pour un associé qui vit hors de France, le régime de la SCI ne se résume pas à un taux d’impôt : il conditionne ses obligations déclaratives en France chaque année. C’est pourquoi, au cabinet, nous recommandons très souvent l’IS lorsque les associés sont non-résidents.
À l’IR : une déclaration française chaque année, avec un taux plancher
Un associé non-résident d’une SCI à l’IR est imposable en France sur sa quote-part de loyers, qui sont des revenus fonciers de source française. Il doit chaque année :
- déposer une déclaration de revenus française (2042 et 2044) auprès du service des impôts des particuliers non-résidents ;
- subir le taux minimum d’imposition de 20 % jusqu’à la limite de la deuxième tranche du barème, 30 % au-delà, sauf à démontrer que son taux moyen mondial est inférieur ;
- payer les prélèvements sociaux de 17,2 %, ramenés au prélèvement de solidarité de 7,5 % s’il est affilié à la sécurité sociale d’un pays de l’Union européenne, de l’EEE, de la Suisse ou du Royaume-Uni (voir notre article sur les prélèvements sociaux des non-résidents) ;
- puis déclarer ces revenus dans son pays de résidence, selon la convention fiscale applicable.
À l’IS : plus de déclaration personnelle, une retenue à la source sur les seules distributions
Une fois la SCI à l’IS, l’associé non-résident n’a plus rien à déclarer en France au titre des loyers. La SCI paie son IS, et l’associé n’est imposé que s’il se verse des dividendes :
- retenue à la source de 12,8 % pour une personne physique (articles 119 bis et 187 du CGI), prélevée par la SCI au moment du versement, ou le taux réduit prévu par la convention fiscale, sur présentation du formulaire adéquat ;
- pas de prélèvements sociaux sur ces dividendes pour un non-résident ;
- 75 % si l’associé réside dans un État ou territoire non coopératif.
Le détail des taux par pays et des formalités figure dans notre guide sur les dividendes versés à un non-résident.
Les points de vigilance pour un non-résident
- La convention fiscale : selon le pays de résidence, les dividendes peuvent aussi être imposés localement avec un crédit d’impôt, et certaines conventions traitent différemment les sociétés à prépondérance immobilière. L’analyse se fait pays par pays.
- L’IFI : l’option ne change rien. Un non-résident reste imposable sur ses parts à hauteur des immeubles français qu’elles représentent, si son patrimoine immobilier français net dépasse 1,3 million d’euros. Voir notre guide de l’IFI des non-résidents.
- La plus-value d’entrée (voie A) : elle est imposée au nom de l’associé non-résident selon les règles des plus-values immobilières des non-résidents, avec les mêmes abattements et le taux de prélèvements sociaux qui dépend de son affiliation.
- La gestion depuis l’étranger : si toutes les décisions de la SCI sont prises depuis l’étranger, la question du lieu de direction effective de la société peut se poser. Tenez vos assemblées et votre gestion en France ou documentez-les.
Nous accompagnons au quotidien des expatriés associés de SCI : notre page expert-comptable pour non-résidents et notre guide SCI et non-résident présentent l’ensemble des obligations.
Faut-il passer votre SCI à l’IS ? Les profils et la grille de décision
Les profils pour lesquels l’IS est souvent pertinent
- L’investisseur fortement imposé qui capitalise : associés à 41 % ou 45 %, loyers qui remboursent un emprunt, aucun besoin de revenus immédiats, horizon de vingt ans ou plus.
- L’associé non-résident qui veut cesser de déclarer chaque année en France et sortir les revenus quand il le décide.
- La SCI qui réinvestit : les loyers financent de nouveaux achats ou des travaux réguliers.
- La SCI qui loue des locaux professionnels, notamment à la société d’exploitation d’un associé : loyers élevés, détention longue.
- La SCI qui doit basculer de toute façon parce qu’elle veut louer en meublé : autant anticiper et choisir la voie la plus favorable plutôt que subir une requalification.
Les profils pour lesquels il vaut mieux rester à l’IR
- Revente prévue dans moins de dix à quinze ans, avec distribution du prix.
- Associés peu imposés (tranche à 11 % ou 0 %) : le gain annuel est faible.
- Gros travaux à venir : mieux vaut créer le déficit foncier à l’IR, puis opter.
- SCI familiale de transmission : l’IR permet les donations progressives de parts et la purge des plus-values au décès.
- Résidence principale ou secondaire d’un associé dans la SCI.
- Immeuble reçu en apport de forte valeur : le droit de 5 % alourdit fortement le coût d’entrée.
Les sept questions à trancher avant d’opter
- Quelle est la tranche marginale de chaque associé, aujourd’hui et dans dix ans ?
- Combien de temps allez-vous garder l’immeuble ? Moins de quinze ans, l’IR résiste souvent ; au-delà, l’IS prend l’avantage.
- Que deviendra l’argent ? Capitalisé et réinvesti (IS) ou distribué pour vivre (IR).
- Des travaux importants sont-ils prévus ? Si oui, réalisez-les avant l’option.
- Le bien a-t-il été acheté par la SCI ou apporté ? Apport = droit d’environ 5 %.
- Quelle est la plus-value latente, et depuis combien de temps l’immeuble est-il détenu ? C’est ce qui fixe le coût de la voie A.
- Où résident les associés ? Un non-résident a beaucoup à gagner à l’IS.
Un expert-comptable spécialisé SCI peut répondre à ces questions sur vos chiffres réels et vous remettre une simulation comparée avant la date limite.
La procédure pas à pas et le calendrier
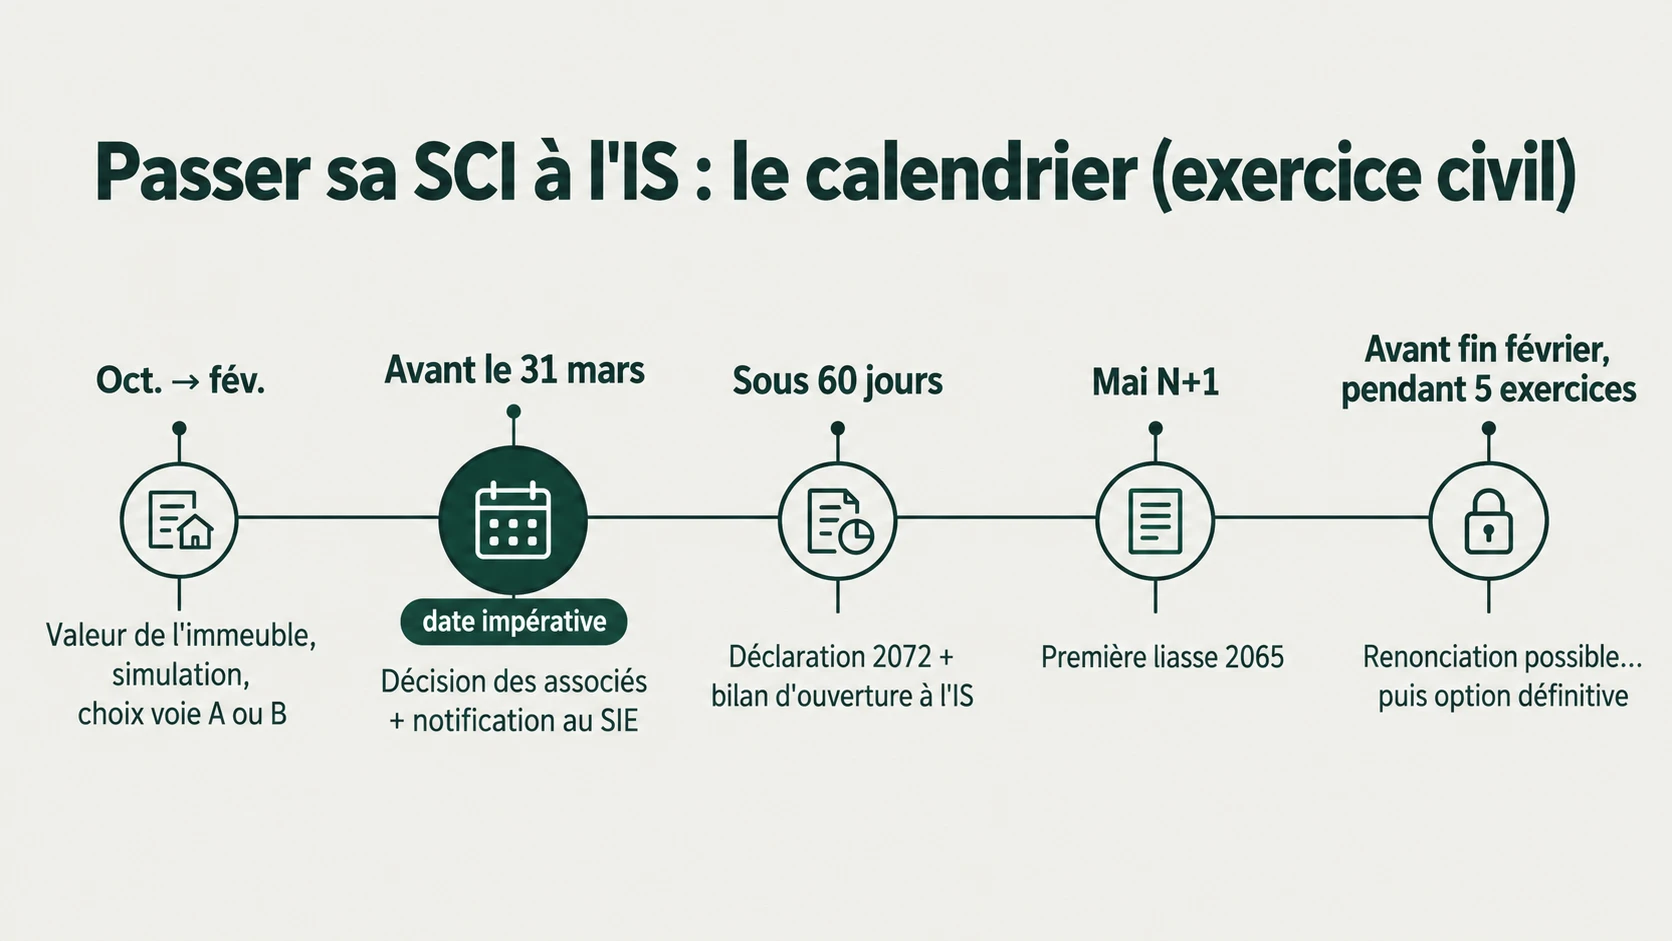
Étape 1 — Simuler et décider (deux à trois mois avant l’échéance)
Avant toute formalité, chiffrez : la valeur vénale de chaque immeuble (avis de valeur ou expertise), le coût des voies A et B, le droit éventuel sur les immeubles apportés, les déficits fonciers reportables des associés et l’impact sur vingt ans. Faites ensuite adopter l’option par les associés, dans les conditions de majorité prévues par les statuts, par un procès-verbal d’assemblée qui mentionne la date d’effet et la voie retenue pour les plus-values latentes.
Étape 2 — Notifier l’option avant la fin du troisième mois
L’option doit être notifiée avant la fin du troisième mois de l’exercice au titre duquel la SCI veut être imposée à l’IS pour la première fois (article 239 du CGI). Pour une SCI qui clôture au 31 décembre, la date limite est le 31 mars. Elle peut aussi être notifiée avant le début de l’exercice concerné.
Destinataire et contenu : la notification est adressée au service des impôts des entreprises du lieu du principal établissement de la SCI (article 350 F de l’annexe III au CGI). Elle indique la dénomination et le siège de la SCI, l’identité et l’adresse de chaque associé et la répartition du capital entre eux. Conservez une preuve de dépôt : la messagerie sécurisée de l’espace professionnel ou une lettre recommandée avec accusé de réception.
Signataires : la notification est signée dans les conditions prévues par les statuts ou, à défaut de clause, par tous les associés. Vérifiez les statuts avant de laisser le gérant signer seul.
Guichet unique : l’option peut aussi être exprimée sur le formulaire de modification transmis au guichet unique des formalités des entreprises, à condition que la case d’option soit expressément cochée : la simple mention dans les statuts ou dans un procès-verbal transmis au guichet ne suffit pas (CE, 30 décembre 2011, n° 342566). En pratique, nous doublons toujours la formalité d’une notification directe au SIE.
SCI qui clôture au 31 décembre et veut être à l’IS dès cette année : la notification doit parvenir au SIE au plus tard le 31 mars. Il n’existe aucun délai de grâce, et l’option ne peut jamais être rétroactive.
Le cas de la clôture anticipée
Vous avez manqué le 31 mars ? Une SCI peut clôturer son exercice en cours d’année, puisque rien ne l’oblige à clôturer au 31 décembre (CE, 10 juillet 2007, n° 287661), puis opter pour l’IS dans les trois mois de cette clôture. L’administration l’a admis par rescrit (RES 2011/23 du 2 août 2011). La clôture doit correspondre à un véritable arrêté des comptes, décidé par les associés.
L’option hors délai
Une option notifiée après la date limite n’est pas valable pour l’exercice visé : elle prendra effet au mieux pour l’exercice suivant. Au cabinet, lorsque le délai est dépassé de peu, nous invitons le client à exposer la situation à son SIE par la messagerie sécurisée. L’administration n’est jamais tenue d’accepter, et lorsqu’elle accepte, elle demande le procès-verbal, le bilan d’ouverture et le formulaire de modification. Mieux vaut ne pas compter sur cette indulgence.
Étape 3 — Déposer la 2072 de cessation et le bilan d’ouverture dans les 60 jours
Le changement de régime oblige à produire, dans un délai de 60 jours (article 202 ter du CGI) :
- la déclaration 2072 de la dernière période à l’IR, qui solde les revenus fonciers non encore imposés ;
- le bilan d’ouverture du premier exercice à l’IS, qui fixe la valeur d’entrée de chaque immeuble selon la voie choisie (valeur vénale en voie A ; valeur d’origine et amortissements reconstitués en voie B).
Le délai court en principe de la date de notification de l’option. Si l’option est notifiée avant le début de l’exercice où elle s’applique, il court à compter du premier jour de cet exercice (RES 2011/32 du 22 novembre 2011). En voie A, les associés déclarent en outre leur plus-value au titre de cette même période.
Si la SCI a reçu des immeubles en apport, la déclaration du droit de mutation (voir plus haut) se dépose également, au plus tard avant le 1er avril en cas d’option, avec la demande de fractionnement le cas échéant.
Étape 4 — Vivre à l’IS
À compter du premier exercice à l’IS, la SCI tient une comptabilité d’engagement complète, dépose la liasse 2065 dans les trois mois de la clôture (début mai pour un exercice civil), verse ses acomptes d’IS et, le cas échéant, déclare la CRL et la CFE. Notre offre d’accompagnement comptable des SCI couvre ces obligations dès le premier exercice.
Après le passage : bien gérer une SCI à l’IS
- Amortissez par composants dès le bilan d’ouverture : la décomposition retenue engage tous les exercices suivants. Une ventilation réaliste du terrain et des composants est essentielle en cas de contrôle.
- Remboursez le compte courant avant de distribuer : les remboursements sont libres d’impôt, les dividendes coûtent 31,4 %. En voie A, le compte courant issu du passage est votre première réserve de sortie.
- Pilotez le taux réduit : tant que le bénéfice reste sous 42 500 € et que le capital est détenu à 75 % par des personnes physiques, le taux reste de 15 %.
- Anticipez la revente : la plus-value professionnelle peut être lourde. Une cession des parts plutôt que de l’immeuble obéit à d’autres règles, détaillées dans notre article sur la fiscalité de la cession de parts de SCI à l’IS.
- Ne confondez pas avec le LMNP : la réintégration des amortissements dans la plus-value introduite en 2025 vise les loueurs en meublé non professionnels. À l’IS, la réintégration existe depuis toujours : c’est la logique même de la valeur nette comptable. Pour le meublé en direct, voir notre article sur l’amortissement LMNP et la plus-value.
Revenir à l’IR : la fenêtre de cinq exercices
Depuis la loi de finances pour 2019, l’option n’est plus immédiatement irrévocable. La SCI peut renoncer à l’IS jusqu’au cinquième exercice suivant celui au titre duquel l’option a été exercée (article 239 du CGI).
- Délai de la renonciation : elle doit être notifiée avant la fin du mois qui précède la date limite de versement du premier acompte d’IS de l’exercice auquel elle s’applique. Pour un exercice civil, le premier acompte étant dû le 15 mars, la renonciation doit être notifiée avant la fin février.
- Effet définitif : une SCI qui renonce ne peut plus jamais opter à nouveau pour l’IS. Renoncer, ce n’est pas revenir en arrière, c’est fermer la porte.
- Au-delà du cinquième exercice, l’option devient irrévocable.
- Le retour à l’IR n’est pas neutre : il entraîne à son tour les conséquences d’une cessation (imposition des bénéfices en sursis, des plus-values latentes et des réserves, réputées distribuées), sans possibilité d’atténuation équivalente à la voie B.
Inscrivez dans votre agenda, dès la notification, la date limite de renonciation de chacun des cinq exercices. Passé fin février de la cinquième année suivant l’option, le choix de l’IS est définitif, quels que soient les événements familiaux, une vente ou un décès.
Les dix erreurs les plus coûteuses
- Opter sans avoir chiffré la sortie : comparer seulement l’impôt annuel, sans la plus-value de revente et le prélèvement de 31,4 % sur les distributions.
- Laisser passer le 31 mars et découvrir qu’aucune option rétroactive n’est possible.
- Oublier le bilan d’ouverture et la 2072 dans les 60 jours, ou établir un bilan d’ouverture incomplet qui fait perdre le report de la voie B.
- Choisir la voie B par réflexe sur un bien ancien : peu d’impôt aujourd’hui, des amortissements reconstitués perdus et une plus-value massive demain.
- Ne pas porter l’écart de la voie A en compte courant, et payer une seconde fois l’impôt sur une somme déjà taxée lors de sa distribution.
- Ignorer le droit de 5 % sur les immeubles apportés.
- Perdre des déficits fonciers reportables faute d’avoir réalisé les travaux ou imputé les déficits avant l’option.
- Loger la résidence principale d’un associé dans la SCI à l’IS, sans loyer de marché.
- Louer en meublé dans une SCI à l’IR en pensant rester aux revenus fonciers : la bascule à l’IS est subie, avec rappels d’impôt sur plusieurs exercices.
- Oublier la date limite de renonciation et découvrir que l’option est devenue définitive.
Les alternatives au passage à l’IS
Le passage à l’IS n’est pas la seule façon d’amortir un immeuble ou de réduire l’impôt sur les loyers.
- Rester à l’IR et créer une nouvelle SCI à l’IS pour les acquisitions futures : vous gardez les avantages de l’IR sur le patrimoine existant (abattements, transmission) et capitalisez à l’IS sur les nouveaux biens, sans coût d’entrée.
- La location meublée en direct (LMNP) : amortissement du bien, plus-value des particuliers, sans société. Voir notre accompagnement LMNP.
- La SARL de famille : société commerciale qui peut louer en meublé tout en restant à l’IR sur option, avec amortissement. Voir notre page SARL de famille.
- La holding à l’IS qui détient les parts de la SCI : schéma réservé aux patrimoines importants, à étudier avec un conseil.
En résumé, le passage d’une SCI de l’IR à l’IS est rentable lorsque les associés sont fortement imposés, gardent l’immeuble longtemps et laissent l’argent travailler dans la société, et il est presque toujours intéressant pour un associé non-résident. Il coûte cher lorsqu’on revend vite et distribue tout, ou lorsque l’immeuble a été apporté. La décision se joue sur trois choix techniques : la date d’effet, la voie de traitement de la plus-value latente (voie A avec compte courant ou voie B) et la stratégie de sortie. Pour trancher sur vos chiffres réels avant la date limite, prenez rendez-vous avec un expert-comptable Expatrim.
Vous envisagez d’opter pour l’IS cette année ?
Simulation sur vingt ans, choix de la voie A ou B, notification au SIE, bilan d’ouverture et 2072 : nous gérons le passage de bout en bout.
Sources : Code général des impôts, articles 8, 150 U, 156, 187, 202 ter, 206, 219, 234 nonies, 239, 809 II et 810 III ; annexe III, article 350 F ; BOFiP BOI-IS-CHAMP-40 et BOI-ENR-AVS-20-40 ; rescrits RES 2011/23 et RES 2011/32 ; CE 10 juillet 2007 n° 287661, CE 30 décembre 2011 n° 342566, CE 21 avril 2017 n° 386896 ; Cass. com. 20 novembre 2007 n° 05-19.296 ; TA Rennes 25 mars 2026 n° 2305363.
FAQ — Passage d’une SCI de l’IR à l’IS
L’option doit être notifiée au service des impôts des entreprises avant la fin du troisième mois de l’exercice au titre duquel la SCI veut être imposée à l’IS pour la première fois, soit le 31 mars pour une SCI qui clôture au 31 décembre. Elle peut être notifiée avant le début de l’exercice. Une SCI qui a manqué ce délai peut clôturer son exercice par anticipation et opter dans les trois mois de cette clôture.
Pas immédiatement. La SCI peut renoncer à l’IS jusqu’au cinquième exercice suivant celui de l’option, en notifiant sa renonciation avant la fin du mois qui précède la date du premier acompte d’IS, soit avant fin février pour un exercice civil. Mais la renonciation est définitive : la SCI ne pourra plus jamais opter. Au-delà du cinquième exercice, l’option devient irrévocable.
Le passage est traité comme une cessation : la plus-value latente sur l’immeuble est en principe imposée immédiatement au nom des associés, selon le régime des plus-values des particuliers, avec les abattements pour durée de détention. Les associés peuvent aussi reporter cette imposition en inscrivant l’immeuble au bilan d’ouverture à sa valeur d’origine, diminuée des amortissements qui auraient été pratiqués depuis l’achat ; la plus-value sera alors taxée à l’IS, sans abattement, à la revente.
Oui, c’est l’avantage de l’imposition immédiate. L’immeuble est inscrit au bilan pour sa valeur vénale et l’écart, déjà taxé, est porté au crédit des comptes courants des associés. Cette somme peut ensuite leur être remboursée sans autre impôt que celui payé sur la plus-value, au lieu d’être distribuée en dividendes taxés à 31,4 %. L’opération doit être documentée au bilan d’ouverture et par une décision des associés.
Seulement si la SCI détient des immeubles qu’un associé lui a apportés (en échange de parts), et non achetés. L’apport à une société à l’IR n’avait alors supporté qu’un droit fixe ; le passage à l’IS le taxe comme un apport à une société à l’IS, soit environ 5 % de la valeur actuelle de l’immeuble (2,20 % plus les taxes additionnelles), payable en trois annuités sur demande (article 809 II du CGI). Si la SCI a acheté elle-même ses immeubles, aucun droit n’est dû.
Ils ne sont pas transférés à la SCI : ils restent des déficits personnels des associés, imputables seulement sur d’autres revenus fonciers pendant dix ans. Sans autre bien loué nu, ils sont perdus. Il est souvent judicieux de réaliser les travaux et d’épuiser les déficits avant d’opter.
Fiscalement, oui : une SCI déjà à l’IS peut louer en meublé sans changement de régime. Juridiquement, la location meublée reste une activité commerciale qui doit rester compatible avec l’objet civil de la SCI : vérifiez les statuts avant de vous lancer. À l’inverse, une SCI à l’IR qui loue en meublé au-delà de 10 % de ses recettes bascule de plein droit à l’IS, avec les mêmes conséquences qu’une option, mais sans avoir choisi la date ni préparé le bilan d’ouverture.
Souvent, oui. À l’IR, le non-résident déclare chaque année ses revenus fonciers en France, avec un taux minimum de 20 % et des prélèvements sociaux de 17,2 % (7,5 % s’il est affilié en Europe, en Suisse ou au Royaume-Uni). À l’IS, il n’a plus de déclaration personnelle : la SCI paie l’IS et il ne supporte qu’une retenue à la source de 12,8 %, ou le taux conventionnel, sur les dividendes qu’il se verse, sans prélèvements sociaux.
Il n’y a pas de seuil unique. Dans nos simulations, l’IS devient favorable lorsque l’argent reste dans la société ou que la détention dépasse quinze à vingt ans ; il l’est moins lorsque l’immeuble est revendu et le prix distribué au bout de dix ans. La tranche des associés, l’emprunt, les travaux, l’origine du bien et la résidence des associés font varier ce point d’équilibre.
Le coût combine l’impôt sur la plus-value latente si vous choisissez l’imposition immédiate, le droit d’environ 5 % sur les immeubles reçus en apport, les honoraires de mise en place (valorisation, procès-verbal, bilan d’ouverture, 2072) et une comptabilité annuelle plus coûteuse, de l’ordre de 1 200 à 2 500 €. Une simulation préalable permet de comparer ce coût aux économies attendues.
Expert-comptable et cofondateur d’Expatrim, Stéphane accompagne les investisseurs immobiliers, notamment les non-résidents, ainsi que les professionnels de santé dans leurs restructurations patrimoniales. Il rédige les guides consacrés à la fiscalité immobilière et à l’expatriation.