Expert-comptable pour ostéopathe libéral
Vous soignez vos patients, on s'occupe du reste : la comptabilité, la CIPAV et la fiscalité de votre cabinet d'ostéopathie, c'est notre métier.
- Délégation totale de la comptabilité
- Le juste impôt, pas un euro de trop
- Un expert dédié qui connaît votre métier d'ostéopathe
Seul, en association, en transition : on s'adapte
Chaque configuration a ses enjeux fiscaux et juridiques. On les connaît tous.
Installation et premières années
Sortie d'école, micro-BNC ou BNC réel, commune en zone ZFRR : on pose les bonnes bases dès le premier jour et on choisit le régime qui maximise votre net.
Collaborateur ou titulaire
Redevance de collaboration versée ou perçue, TVA éventuelle côté titulaire, seuil du micro-BNC : on sécurise chaque contrat et chaque déclaration.
Cabinet partagé, SCM ou SELARL
Vous partagez un cabinet ? On tient la comptabilité de la SCM, on répartit les charges entre associés et on étudie le passage en SELARL quand votre bénéfice le justifie.
Patrimoine immobilier et financier
Murs professionnels ou locatif, SCI, nom propre, LMNP, placements financiers : on choisit la bonne structure, on optimise les amortissements et on prépare votre retraite.
Un cabinet qui connaît
le métier d'ostéopathe libéral

Spécialisation ostéopathes libéraux : CIPAV, redevances de collaboration, TVA, ZFRR, arbitrage BNC / SELARL. Et, au-delà du cabinet, la construction de votre patrimoine immobilier et financier.
Un expert dédié, sans intermédiaire.
Application mobile pour vos justificatifs et comptabilité en temps réel grâce à Pennylane.
Vos déclarations (2035/2065, URSSAF, CIPAV) maîtrisées de bout en bout. Aucune mauvaise surprise.
De l'installation à la transmission de votre cabinet,
nous sommes à vos côtés
De l'installation à la transmission de votre cabinet,
nous sommes à vos côtés
Bien démarrer évite des années de fiscalité subie. Installation, collaboration ou reprise, commune en ZFRR ; micro-BNC, BNC réel ou société (SELARL) : on choisit avec vous le statut qui maximise votre net.
Le juste impôt, zéro mauvaise surprise. Par exemple : on compare chaque année micro-BNC et BNC réel, et on surveille la TVA sur vos redevances de collaboration.
Savoir de quels revenus vous disposez en cas de coup dur, car un ostéopathe arrêté, c'est un cabinet à l'arrêt. Les indemnités de l'Assurance Maladie sont limitées dans le temps et la CIPAV couvre surtout l'invalidité : avec nos partenaires, on optimise votre prévoyance et votre couverture.
Deux experts. Un dossier suivi de bout en bout.
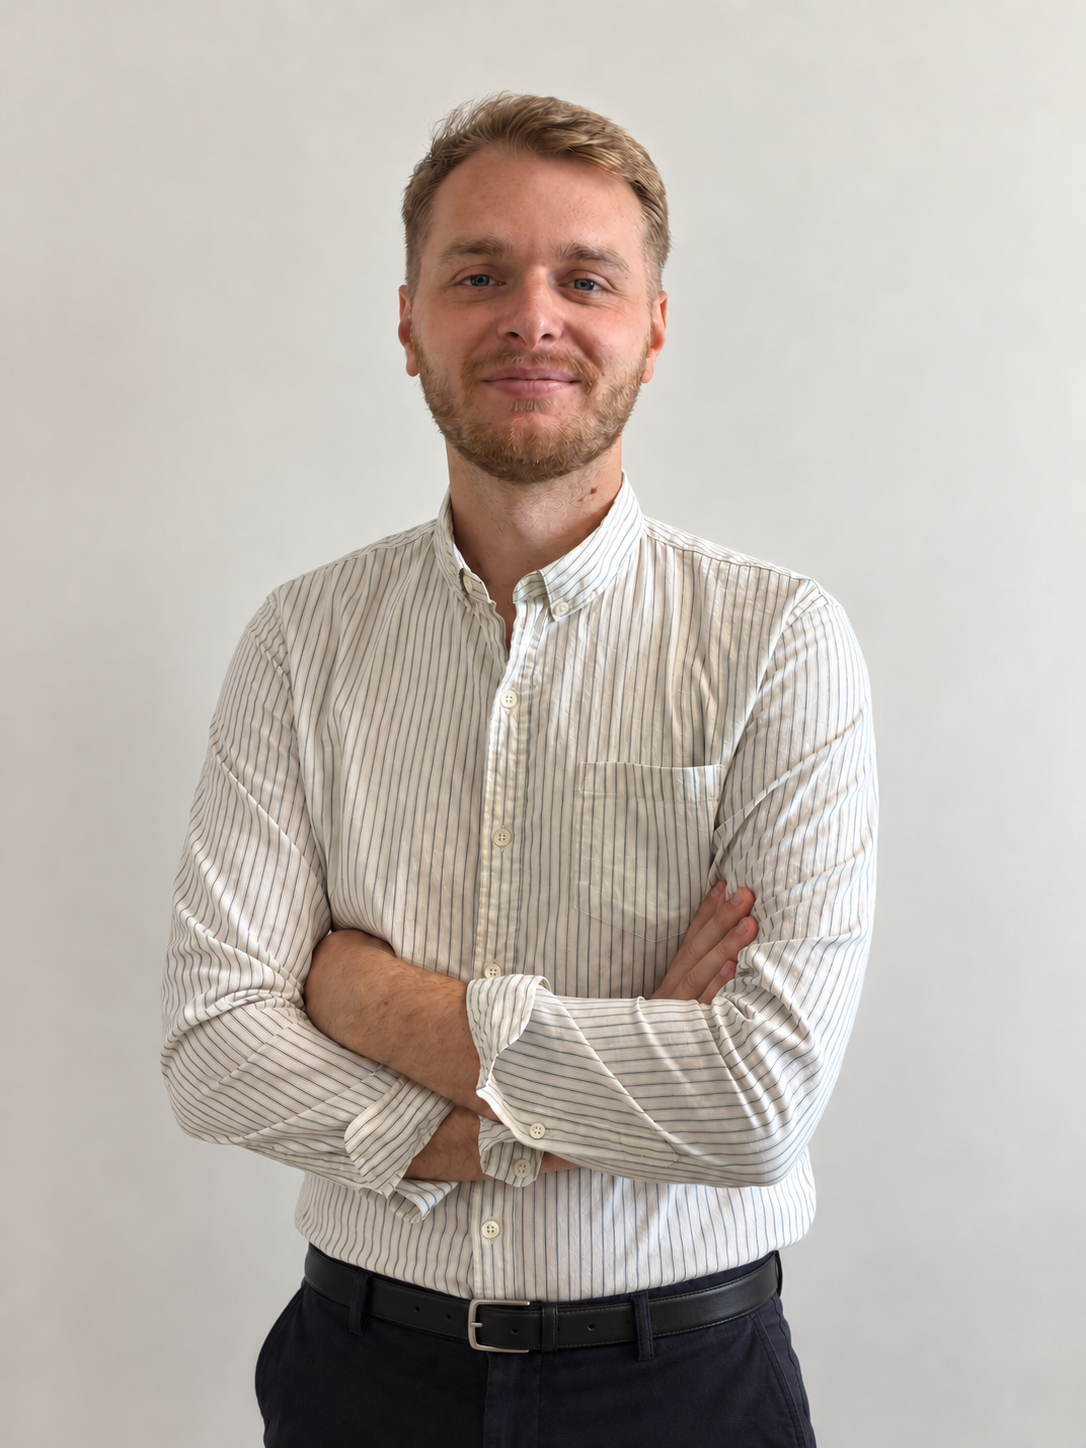
Stéphane
Expertise pointue sur le secteur immobilier, notamment auprès des non-résidents, et accompagnement des professionnels de santé sur leurs restructurations patrimoniales.
François
Vision globale de l'accompagnement des médecins et entrepreneurs, avec une forte appétence pour le conseil stratégique et le développement de missions à forte valeur ajoutée.
“On a créé Expatrim parce qu'on voulait construire le cabinet qu'on aurait aimé trouver pour nous-mêmes : spécialisé, réactif, qui parle franchement chiffres et stratégie.”
Trois offres. Zéro option cachée
Vous choisissez le niveau d'accompagnement adapté à votre statut et à vos objectifs.
BNC
SEL
Co-pilote
Des erreurs invisibles, jusqu'au redressement
Coûteuses et évitables. Voici ce qu'on corrige systématiquement en audit.
Ce que les ostéopathes nous demandent
le plus souvent
C'est la CIPAV, la caisse interprofessionnelle des professions libérales, et non la CARPIMKO : l'ostéopathe n'est pas conventionné. Elle gère le régime de base, le régime complémentaire et le régime invalidité-décès. Aucune partie des cotisations n'est prise en charge par l'Assurance Maladie, d'où l'intérêt d'anticiper une épargne retraite complémentaire.
Le micro-BNC applique un abattement forfaitaire de 34 % sur vos recettes. Si vos charges réelles (loyer, table et matériel, formations, CIPAV, véhicule) dépassent ce taux, la déclaration contrôlée (2035) est plus avantageuse, et seul le régime réel ouvre droit à l'exonération ZFRR. On compare les deux options chaque année.
Vos actes d'ostéopathie sont exonérés de TVA (article 261, 4-1° du Code général des impôts) dès lors que vous êtes autorisé à porter le titre d'ostéopathe. En revanche, la redevance de collaboration perçue d'un confrère, les formations ou la vente de produits peuvent y être soumises au-delà des seuils de franchise.
La zone France Ruralités Revitalisation permet, pour une création ou une reprise d'activité dans une commune classée, une exonération d'impôt sur les bénéfices totale pendant 5 ans puis dégressive, sous conditions (régime réel notamment, plafond européen des aides de minimis). On vérifie le classement de votre commune dès l'audit.
Le collaborateur encaisse ses honoraires et reverse une redevance au titulaire. Ses honoraires sont des recettes BNC ; au réel, la redevance versée est une charge déductible. Côté titulaire, la redevance perçue est une recette, potentiellement soumise à la TVA. On sécurise les deux côtés du contrat.
Il n'y a pas de seuil légal unique : tout dépend de votre bénéfice, de vos besoins de vie et de votre taux marginal d'imposition. En pratique, la SELARL devient souvent intéressante à partir de 70 000 à 90 000 € de bénéfice durable, et sa création est plus rapide qu'ailleurs faute d'agrément ordinal. Nous détaillons ce calcul dans notre guide SELARL ostéopathe, et on le chiffre précisément lors de votre audit gratuit.
À partir de 99 € HT/mois pour un suivi BNC complet (2035, URSSAF, CIPAV, conseil patrimonial inclus). Comptez 229 € HT/mois en SELARL et 349 € HT/mois pour un accompagnement patrimonial et de pilotage complet (offre Co-pilote). La comptabilité d'une SCM est établie sur devis.
Un audit gratuit de votre cabinet d'ostéopathie
pour savoir exactement où vous en êtes
45 minutes, en visio ou dans nos bureaux de Lille et Montpellier. Diagnostic personnalisé, sans engagement.
- Analyse de votre situation fiscale et sociale actuelle
- Identification des leviers d'optimisation prioritaires
- Devis transparent si vous décidez de nous rejoindre