Résumé de l’article
Vous vivez à l’étranger et vous louez, ou envisagez de louer, un logement meublé en France ? Vous êtes loueur en meublé non professionnel (LMNP) non-résident, et votre fiscalité n’est pas celle d’un résident : taux minimum d’imposition de 20 %, prélèvements sociaux de 18,6 % ou de 7,5 % selon votre affiliation sociale, nouvelle règle de basculement en LMP à partir des revenus 2026, réintégration des amortissements à la revente depuis 2025, et une convention fiscale à articuler avec votre pays de résidence. Ce guide, rédigé par les experts-comptables d’Expatrim qui accompagnent plus de 300 propriétaires non-résidents, réunit tout ce qu’il faut savoir en 2026 : le statut, l’impôt, le choix entre micro-BIC et régime réel, l’amortissement, la déclaration pas à pas depuis l’étranger, les impôts locaux, l’IFI, la revente, la double imposition, avec des exemples chiffrés et une FAQ de plus de 50 questions.
Envie d'aller plus loin ? Demandez à :

Vos loyers meublés français sont imposés en France, au barème avec un taux minimum de 20 % (30 % au-delà de 29 579 €), sauf option pour le taux moyen. S’y ajoutent 18,6 % de prélèvements sociaux, ou 7,5 % seulement si vous êtes affilié à la sécurité sociale d’un pays de l’UE, de l’EEE, de la Suisse ou du Royaume-Uni. Au régime réel, l’amortissement ramène très souvent l’impôt à zéro. À partir des revenus 2026, vos revenus d’activité étrangers comptent pour savoir si vous êtes LMNP ou LMP.
LMNP non-résident : de qui parle-t-on ?
La location meublée est une activité commerciale, même pour un particulier
Fiscalement, louer un logement meublé n’est pas percevoir des revenus fonciers : c’est exercer une activité commerciale. Vos loyers relèvent des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers réservés à la location nue. Cette différence de catégorie ouvre le droit à l’amortissement du bien au régime réel, l’avantage majeur de la location meublée.
Le statut de loueur en meublé non professionnel (LMNP) s’applique par défaut à toute personne physique qui loue en meublé, sauf si elle remplit les deux conditions du statut professionnel (LMP) détaillées plus bas. Il ne se choisit pas et ne demande aucune option : il découle de vos recettes et de vos autres revenus.
Vivre à l’étranger n’empêche pas d’être LMNP
La résidence fiscale du propriétaire n’est pas une condition du statut. Un expatrié à Genève, un retraité à Lisbonne, un cadre à Dubaï ou un ressortissant étranger qui n’a jamais vécu en France peuvent tous être LMNP, dès lors qu’ils louent un logement meublé situé en France.
Ce qui change avec la non-résidence, ce n’est pas l’accès au statut mais la façon d’être imposé : taux minimum, prélèvements sociaux, déclaration auprès du service des impôts des non-résidents, convention fiscale, plus-value. C’est l’objet de ce guide.
Êtes-vous vraiment non-résident fiscal ?
Avant toute chose, vérifiez votre résidence fiscale : c’est elle qui détermine toutes les règles qui suivent. L’article 4 B du code général des impôts considère comme résident fiscal de France la personne qui remplit au moins un des critères suivants :
- son foyer (conjoint, enfants) ou, à défaut, son lieu de séjour principal est en France ;
- elle exerce en France une activité professionnelle, salariée ou non, à titre principal ;
- le centre de ses intérêts économiques (principaux investissements, siège des affaires, source principale de revenus) est en France.
Vous êtes donc non-résident si vous ne remplissez aucun de ces trois critères. Si vous en remplissez un et que votre pays de résidence vous considère aussi comme résident, c’est la convention fiscale entre la France et ce pays qui tranche, en examinant successivement le foyer d’habitation permanent, le centre des intérêts vitaux, le séjour habituel puis la nationalité.
Des loyers français élevés peuvent, à eux seuls, placer le centre de vos intérêts économiques en France si vos revenus étrangers sont faibles (un retraité dont l’essentiel des revenus vient de ses meublés français, par exemple). Dans ce cas, c’est la convention fiscale qui doit vous départager : conservez les preuves de votre résidence à l’étranger (certificat de résidence fiscale, bail ou titre de propriété, avis d’imposition local).
Qu’est-ce qu’un logement meublé au sens fiscal ?
Un logement est meublé s’il comporte le mobilier suffisant pour que le locataire y vive immédiatement avec ses seuls effets personnels. Pour une résidence principale du locataire, le décret n° 2015-981 du 31 juillet 2015 fixe la liste minimale :
Trois formes de location coexistent, avec des règles civiles différentes :
- le bail meublé de résidence principale : un an renouvelable, neuf mois pour un étudiant ;
- le bail mobilité : de un à dix mois, non renouvelable, réservé aux personnes en formation, en mission ou en mutation ;
- la location de courte durée à une clientèle de passage (meublé de tourisme, type Airbnb), soumise à déclaration en mairie et, dans de nombreuses villes, à un numéro d’enregistrement et à des règles de changement d’usage.
Depuis le 1er janvier 2025, un logement classé G au diagnostic de performance énergétique n’est plus considéré comme décent et ne peut plus être proposé en location de résidence principale, meublée ou non ; les logements classés F suivront en 2028. Vérifiez le DPE de votre bien avant de signer un nouveau bail.
Résident ou non-résident : ce qui change
LMNP ou LMP : le test qui décide de tout
Avant de calculer votre impôt, il faut savoir si vous êtes LMNP ou LMP. La différence est majeure : le statut professionnel entraîne en principe des cotisations sociales, un régime de plus-value professionnelle et des déficits imputables sur le revenu global. Nous traitons ici le test et la réforme 2026 ; pour tout ce qui concerne le statut professionnel lui-même (cotisations, exonération de plus-value après cinq ans), consultez notre guide LMP non-résident.
Les deux conditions du statut LMP (article 155 IV du CGI)
Vous êtes loueur en meublé professionnel si les deux conditions suivantes sont remplies en même temps :
- les recettes annuelles de location meublée de votre foyer fiscal dépassent 23 000 € ;
- ces recettes dépassent les autres revenus d’activité de votre foyer fiscal.
Si l’une des deux conditions manque, vous êtes LMNP. Trois précisions changent souvent le diagnostic :
- les recettes s’entendent toutes taxes et charges comprises, loyers acquis sur l’année civile, et non bénéfice : 1 950 € de loyer mensuel charges comprises suffisent à dépasser 23 000 € ;
- le seuil s’apprécie au niveau du foyer fiscal : les recettes des deux conjoints mariés ou pacsés s’additionnent, et tous les membres du foyer ont le même statut ;
- les recettes sont mondiales : les loyers de vos meublés situés hors de France comptent aussi pour le seuil de 23 000 €.
Avant la réforme : la discrimination des expatriés
Jusqu’aux revenus 2025 inclus, l’administration ne retenait, pour la seconde condition, que les revenus d’activité imposables en France. Un expatrié salarié à l’étranger, qui ne déclarait aucun salaire en France, avait donc des « autres revenus » égaux à zéro : dès 23 000 € de recettes, il devenait LMP, même s’il gagnait 100 000 € par an dans son pays de résidence.
Cette lecture, critiquée comme contraire au droit de l’Union européenne, faisait basculer en LMP de nombreux expatriés qui ne le souhaitaient pas, avec à la clé des cotisations sociales potentielles et un régime de plus-value professionnelle.
À partir des revenus 2026 : vos revenus étrangers comptent
L’article 53 de la loi de finances pour 2026 a modifié l’article 155 IV du CGI. Pour un non-résident, les recettes de location meublée sont désormais comparées à l’ensemble de ses revenus d’activité, y compris ceux perçus à l’étranger, à condition qu’ils soient effectivement soumis dans l’État de résidence à un impôt équivalent à l’impôt sur le revenu.
La mesure s’applique à partir des revenus de 2026, déclarés en 2027. Elle ne s’applique pas aux revenus de 2025 déclarés en 2026 : pour ces revenus, l’ancienne règle joue encore.
Les revenus étrangers retenus, précisés par le BOFiP mis à jour en avril 2026 (BOI-BIC-CHAMP-40-10, § 165) :
Contrairement à une idée répandue, une pension de retraite étrangère imposée dans votre pays de résidence entre dans la comparaison. Un retraité qui perçoit 35 000 € de pension imposée au Portugal et 28 000 € de loyers meublés reste LMNP à partir des revenus 2026.
La notion d’« impôt équivalent » : les cas sensibles
La loi ne demande pas que l’impôt étranger porte le même nom ou ait la même structure que l’impôt français, mais il faut pouvoir démontrer que le revenu y est réellement imposé. Concrètement :
- résident des Émirats arabes unis, de Monaco ou d’un autre pays sans impôt sur le revenu des personnes : votre salaire n’est soumis à aucun impôt équivalent, il ne compte pas. Au-delà de 23 000 € de recettes, vous restez LMP ;
- salarié résident de Suisse imposé à la source : l’impôt à la source suisse est un impôt sur le revenu, le salaire compte normalement (un frontalier qui vit en France est, lui, résident fiscal français et n’est pas concerné par ce guide) ;
- impatrié bénéficiant d’un régime d’exonération dans son pays (régime spécial portugais, régime des impatriés espagnol, etc.) : la fraction exonérée par une disposition particulière ne compte pas ;
- pays à fiscalité très faible mais réelle : le revenu compte s’il est effectivement imposé ; conservez vos avis d’imposition étrangers comme preuve.

Six profils avant et après la réforme
Pour tester votre propre situation sur vos revenus 2025 et 2026, utilisez notre simulateur ci-dessous :
L’année de transition : ce qui se passe si vous basculez de LMP à LMNP
Le statut s’apprécie année par année. Si vous étiez LMP jusqu’en 2025 et que la réforme vous fait redevenir LMNP en 2026 :
- pas d’imposition immédiate : le changement de statut n’est pas une cessation d’activité (BOI-BIC-CHAMP-40-20, § 450). Vos plus-values latentes ne sont pas taxées et vos amortissements ne sont pas remis en cause ;
- les déficits LMP déjà imputés sur votre revenu global et reportés suivent le régime général du déficit global (report sur six ans) ;
- à la revente, c’est votre statut à la date de la vente qui détermine le régime de plus-value : redevenu LMNP, vous relèverez des plus-values des particuliers ;
- côté URSSAF, le statut fiscal ne règle pas automatiquement l’affiliation sociale : si vous étiez immatriculé et cotisiez, demandez expressément votre radiation en justifiant du changement de statut. La pratique des caisses reste hésitante.
LMNP ou LMP en 2026 : êtes-vous sûr de votre statut ?
Nous vérifions votre statut sur vos revenus 2025 et 2026, sécurisons la transition et votre situation auprès de l’URSSAF.
Combien d’impôt sur le revenu paie un LMNP non-résident ?
Le principe : barème progressif avec un taux minimum
Votre bénéfice LMNP (après abattement au micro-BIC ou après charges et amortissements au réel) est soumis à l’impôt sur le revenu en France, avec vos autres revenus de source française. Pour les non-résidents, l’article 197 A du CGI impose un taux minimum :
- 20 % sur la fraction du revenu net imposable français jusqu’à 29 579 € (limite applicable aux revenus 2025) ;
- 30 % au-delà.
Le barème progressif s’applique si l’impôt qu’il produit est supérieur. Le quotient familial s’applique, mais la plupart des réductions et crédits d’impôt réservés aux résidents ne sont pas accessibles.
L’option pour le taux moyen : rarement gagnante si vos revenus étrangers sont élevés
Vous pouvez demander que vos revenus français soient imposés au taux moyen qui résulterait de l’application du barème français à l’ensemble de vos revenus mondiaux, si ce taux est inférieur au taux minimum. En pratique, la plupart des expatriés actifs ont des revenus étrangers élevés : leur taux moyen dépasse 20 % et l’option ne leur rapporte rien. Elle n’est intéressante que si vos revenus mondiaux sont modestes (retraité, conjoint sans activité, début de carrière) ou si votre foyer compte plusieurs parts.
En ligne, cochez l’option « Bénéficier du taux moyen d’imposition » ; sur papier, portez le montant de vos revenus mondiaux en case 8TM et joignez la déclaration 2041-TM avec les justificatifs (avis d’imposition étranger, attestations de revenus).
Exemple d’un cas où l’option est gagnante. Une non-résidente célibataire perçoit 12 000 € de bénéfice LMNP et 28 000 € de salaire dans son pays de résidence, soit 40 000 € de revenus mondiaux.
Pour un célibataire, le taux moyen du barème français dépasse 20 % à partir d’environ 69 000 € de revenu net imposable mondial (barème des revenus 2025). Au-delà, l’option est inutile. Elle oblige en outre à déclarer et justifier tous vos revenus mondiaux : ne la demandez que si une simulation montre un gain réel.
Prélèvement à la source : des acomptes à prévoir
Les bénéfices de location meublée ne supportent pas de retenue sur les loyers, mais ils donnent lieu, comme pour un résident, à des acomptes contemporains prélevés mensuellement ou trimestriellement sur votre compte bancaire, calculés d’après votre dernière déclaration. La première année, vous pouvez déclarer vos revenus estimés dans votre espace particulier pour éviter une régularisation importante l’année suivante. Le prélèvement suppose un compte bancaire de la zone SEPA.
Prélèvements sociaux : 18,6 % ou 7,5 %
Le taux de droit commun est passé à 18,6 %
En plus de l’impôt sur le revenu, votre bénéfice LMNP supporte des prélèvements sociaux. La loi de financement de la sécurité sociale pour 2026 (article 12) a relevé la CSG sur les revenus du patrimoine de 9,2 % à 10,6 %. Pour les bénéfices de location meublée non professionnelle, le taux global passe ainsi à 18,6 % (10,6 % de CSG, 0,5 % de CRDS, 7,5 % de prélèvement de solidarité), dès les revenus 2025 déclarés en 2026.
Les prélèvements portent sur le bénéfice imposable : après abattement de 50 % ou 30 % au micro-BIC, après charges et amortissements au réel. Un bénéfice nul au réel signifie zéro prélèvement social.
7,5 % si vous êtes affilié en Europe, en Suisse ou au Royaume-Uni
Les non-résidents affiliés à un régime obligatoire de sécurité sociale d’un État de l’Union européenne, de l’Espace économique européen (Islande, Norvège, Liechtenstein), de la Suisse ou du Royaume-Uni, et qui ne sont pas à la charge d’un régime français, sont exonérés de CSG et de CRDS. Ils ne paient que le prélèvement de solidarité de 7,5 %.
Pour obtenir le taux de 7,5 %, cochez la case 8SH (déclarant 1) et/ou 8SI (déclarant 2) de votre déclaration, et conservez un justificatif d’affiliation (attestation de votre caisse étrangère, formulaire S1 ou A1). Si un seul des conjoints remplit la condition, seule sa quote-part en bénéficie.
Une convention bilatérale de sécurité sociale (États-Unis, Canada, Japon, Maroc…) règle les cotisations sur les revenus d’activité, pas les prélèvements sociaux sur les revenus du patrimoine. Un LMNP affilié dans ces pays paie 18,6 %.
Vous avez payé trop ? Réclamez
Beaucoup de non-résidents affiliés en Europe ont payé le taux plein faute d’avoir coché la bonne case. Une réclamation auprès du service des impôts des non-résidents permet d’obtenir le remboursement de la CSG et de la CRDS indûment payées, en principe jusqu’au 31 décembre de la deuxième année qui suit celle de la mise en recouvrement. Joignez votre justificatif d’affiliation.
Pour une vue d’ensemble des prélèvements sociaux selon la nature des revenus (fonciers, plus-values, dividendes), consultez notre guide des prélèvements sociaux des non-résidents.
Et les cotisations URSSAF ?
Un LMNP ne paie pas de cotisations sociales d’indépendant sur une location meublée classique. Exception : la location de meublés de tourisme de courte durée dont les recettes dépassent 23 000 € par an entraîne une affiliation sociale obligatoire, même sans statut LMP fiscal (article L. 611-1 du code de la sécurité sociale). Un non-résident affilié dans l’UE, l’EEE, en Suisse ou au Royaume-Uni en est dispensé en produisant un formulaire A1. Le détail figure dans notre article sur les cotisations sociales en LMNP.
Micro-BIC ou régime réel : quel régime choisir quand on vit à l’étranger ?
Le micro-BIC : un abattement forfaitaire
Au micro-BIC, vous déclarez vos recettes brutes et l’administration applique un abattement forfaitaire censé couvrir toutes vos charges. Vous ne déduisez rien d’autre, et vous n’amortissez rien.
Ces seuils, actualisés pour les années 2026 à 2028, étaient de 77 700 € (longue durée et tourisme classé) pour les revenus 2025. L’abattement ne peut être inférieur à 305 €. Les seuils s’apprécient sur l’ensemble de vos locations meublées, pas logement par logement. Vous ne perdez le micro-BIC que si vous dépassez le seuil deux années consécutives.
Le régime réel : charges réelles et amortissement
Au régime réel simplifié, votre bénéfice est égal à vos recettes diminuées de toutes vos charges réelles (intérêts d’emprunt, taxe foncière, charges de copropriété, assurance, gestion, comptabilité, CFE, travaux d’entretien) et des amortissements du logement, du mobilier et des travaux. Il impose une comptabilité et le dépôt d’une liasse fiscale chaque année, mais il réduit très souvent l’impôt à zéro pendant de longues années.
Le réel s’applique de plein droit au-delà des seuils et sur option en deçà. Pour une activité en cours, l’option se fait au plus tard à la date limite de la déclaration de revenus de l’année précédant celle où vous voulez appliquer le réel ; lors d’une création, dans le délai de la première déclaration. Elle vaut un an et se reconduit tacitement.
Le comparatif chiffré pour un non-résident
Prenons un appartement meublé à Lyon, loué 1 300 € par mois charges comprises (15 600 € de recettes annuelles), acheté avec un emprunt. Les charges réelles de l’année s’élèvent à 7 560 € (3 200 € d’intérêts, 1 100 € de taxe foncière, 900 € de charges de copropriété non récupérables, 200 € d’assurance, 1 310 € de gestion locative, 600 € de comptabilité, 250 € de CFE) et les amortissements possibles à 9 500 €.
Même en déduisant 1 000 à 1 500 € d’honoraires comptables supplémentaires, le réel est nettement gagnant. Le micro-BIC ne reste pertinent que dans des cas précis : bien entièrement payé avec peu de charges, faibles recettes, bien hérité de faible valeur, ou revente prochaine où la réintégration des amortissements pèserait plus lourd que l’économie annuelle.
Le taux minimum de 20 % et les prélèvements sociaux de 18,6 % rendent chaque euro de bénéfice plus coûteux qu’il ne l’est pour beaucoup de résidents. Ramener le bénéfice à zéro par l’amortissement a donc encore plus de valeur quand on vit à l’étranger.
Amortissement et charges déductibles : le cœur du régime réel
Ce qui s’amortit, et sur quelle durée
L’amortissement constate comptablement l’usure de vos biens : chaque année, une fraction de leur valeur est déduite de vos recettes, sans aucune dépense supplémentaire. Le terrain ne s’amortit pas : il représente en général 10 à 30 % de la valeur selon la localisation (davantage pour une maison, moins pour un appartement en étage d’un grand immeuble).
Le bâti est découpé par composants, chacun amorti sur sa propre durée d’utilisation :
Les frais d’acquisition (droits de mutation, émoluments du notaire, commission d’agence) peuvent être intégrés au prix de revient et amortis, ou déduits en charges l’année de l’achat, ce qui crée alors un amortissement ou un déficit reportable. Les travaux d’amélioration s’amortissent ; les travaux d’entretien et de réparation se déduisent immédiatement.
Un bien que vous possédiez déjà : quelle valeur amortir ?
Si vous mettez en location meublée votre ancienne résidence principale au moment de votre départ, ou un bien acheté il y a longtemps, la base amortissable est la valeur vénale du bien à la date de son affectation à la location meublée, terrain exclu, et non son prix d’achat d’origine. Pour un bien reçu par succession ou donation, c’est la valeur retenue lors de la transmission. Faites établir une estimation par un professionnel au moment de l’affectation : elle justifiera votre plan d’amortissement en cas de contrôle.
Attention : passer du micro-BIC au réel des années plus tard ne crée pas une nouvelle valeur d’entrée. La date d’affectation reste celle du début de la location meublée.
La règle à connaître : l’amortissement ne crée pas de déficit
L’article 39 C du CGI limite l’amortissement déductible au montant du résultat avant amortissement. L’excédent n’est pas perdu : il est reporté sans limite de durée sur les bénéfices futurs. C’est pourquoi, dans notre exemple lyonnais, 1 460 € d’amortissement sont mis en réserve. Concrètement, un LMNP au réel paie souvent zéro impôt pendant quinze à vingt-cinq ans.
Les charges (hors amortissement), elles, peuvent créer un déficit. En LMNP, ce déficit ne s’impute que sur des bénéfices de location meublée non professionnelle, pendant dix ans, jamais sur votre revenu global.
Les charges déductibles, y compris celles propres aux non-résidents
Un billet d’avion déduit « pour aller voir l’appartement » pendant vos vacances en France est un classique des redressements. Gardez la trace de l’objet du déplacement (état des lieux, rendez-vous avec l’artisan, assemblée générale) et ne déduisez que la part liée à la location.
Pour aller plus loin sur l’amortissement et son effet à la revente, lisez notre article amortissement LMNP et plus-value.
Déclarer ses revenus LMNP depuis l’étranger, pas à pas

Étape 1 : déclarer le début d’activité et obtenir un SIRET
Dans les quinze jours qui suivent le début de la location, déclarez votre activité sur le guichet unique des formalités d’entreprises (procedures.inpi.fr), en indiquant votre adresse à l’étranger. Vous obtenez un numéro SIRET, indispensable pour déposer votre liasse et pour la CFE. C’est à ce moment que vous pouvez opter pour le régime réel.
Étape 2 : créer votre espace professionnel sur impots.gouv.fr
Au régime réel, le dépôt de la liasse est obligatoirement dématérialisé. Créez un espace professionnel sur impots.gouv.fr avec votre SIRET ; le code d’activation est envoyé par courrier à l’adresse de l’entreprise, ce qui prend souvent plusieurs semaines quand elle est située à l’étranger. Anticipez, ou confiez le dépôt à votre expert-comptable, qui télétransmet par la procédure EDI.
Étape 3 : chaque année, la liasse fiscale (régime réel)
Au réel simplifié, vous déposez la déclaration 2031 et ses annexes 2033-A à 2033-G (bilan, compte de résultat, immobilisations et amortissements, déficits). L’échéance légale tombe le deuxième jour ouvré qui suit le 1er mai, avec un délai supplémentaire de quinze jours pour la télétransmission : pour les revenus 2025, elle était fixée au 20 mai 2026. Le service compétent est le service des impôts des entreprises (SIE) du lieu du bien, ou celui du bien le plus important si vous en avez plusieurs.
Étape 4 : chaque année, la déclaration de revenus
Reportez ensuite le résultat (ou vos recettes brutes au micro-BIC) dans la rubrique « revenus des locations meublées non professionnelles » de la déclaration complémentaire 2042-C-PRO, jointe à votre déclaration 2042. Les non-résidents déclarent en ligne comme les résidents, avec un calendrier propre (la date limite des non-résidents tombe en général fin mai). La déclaration personnelle relève du service des impôts des particuliers non-résidents (10 rue du Centre, TSA 10010, 93465 Noisy-le-Grand Cedex).
N’oubliez pas les cases 8SH/8SI si vous êtes affilié en Europe, et l’option pour le taux moyen si elle vous est favorable.
Contrairement à ce que l’on lit souvent, la 2042-NR ne sert que l’année de votre départ ou de votre retour en France, pour les revenus de la période de non-résidence. Les autres années, un non-résident utilise la 2042 et la 2042-C-PRO, comme tout le monde.
Étape 5 : les obligations annexes
- Déclaration d’occupation des biens : dans votre espace « Gérer mes biens immobiliers », indiquez que le logement est loué et mettez la déclaration à jour avant le 1er juillet en cas de changement.
- CFE : déposez le formulaire 1447-C l’année du début d’activité, puis payez l’avis en ligne chaque année (voir plus bas).
- Conservez vos justificatifs pendant au moins six ans, plus longtemps pour ceux qui fondent vos amortissements.
Gérer à distance : banque, devises, gestion
Aucun texte n’impose un compte bancaire en France, mais le prélèvement des acomptes et de la CFE exige un compte de la zone SEPA. Un compte dédié aux loyers simplifie la comptabilité. Si vos charges sont payées en devises, convertissez-les au cours du jour du paiement et conservez la trace du taux. Confier la gestion à une agence ou à une conciergerie est presque indispensable à distance ; ses honoraires sont déductibles au réel.
Ce que coûte un oubli
Un dépôt tardif de la liasse ou de la déclaration de revenus entraîne une majoration de 10 % des droits, portée à 40 % si vous ne régularisez pas dans les trente jours d’une mise en demeure, et jusqu’à 80 % en cas d’activité occulte. Sans liasse, l’administration peut aussi taxer d’office sans tenir compte de vos amortissements. Si vous avez oublié de déclarer, régularisez spontanément : la majoration est alors limitée et vous gardez la maîtrise de vos chiffres.
Déclarer votre LMNP depuis l’étranger, sans y penser
Comptabilité, plan d’amortissement, liasse 2031, 2042-C-PRO, taux moyen et case 8SH : nos experts-comptables gèrent tout, à distance.
L’année du départ et l’année du retour en France
Vous partez et vous louez votre résidence principale en meublé
C’est la situation la plus fréquente parmi nos clients expatriés. Trois points méritent une attention particulière :
- la déclaration de l’année du départ : vos revenus du 1er janvier à la date du départ figurent sur la 2042 habituelle ; vos revenus français perçus après le départ, dont les loyers meublés, sur la 2042-NR ;
- la base d’amortissement : c’est la valeur vénale du logement le jour où il est affecté à la location, souvent bien supérieure à son prix d’achat, ce qui augmente vos amortissements futurs ;
- l’exonération de résidence principale à la revente : elle n’est conservée après le départ que si le logement est mis en vente rapidement et reste vacant. Dès qu’il est loué, elle est perdue. Il reste alors, pour les ressortissants de l’UE et de l’EEE, l’exonération de 150 000 € réservée aux non-résidents, à condition de vendre avant la fin de la dixième année qui suit le départ (voir la partie revente).
Vous revenez vivre en France
À votre retour, vous redevenez imposable au barème sans taux minimum, mais au taux plein de prélèvements sociaux de 18,6 % (l’exonération européenne disparaît puisque vous êtes à nouveau à la charge de la sécurité sociale française). Vos amortissements en réserve et vos déficits LMNP non encore utilisés se reportent normalement. L’année du retour, déclarez vos revenus de la période de non-résidence sur la 2042-NR. Le test LMNP/LMP s’apprécie alors avec l’ensemble de vos revenus d’activité, comme pour tout résident.
TVA, CFE, taxe d’habitation et taxe foncière
TVA : en principe, non
La location de logements meublés est exonérée de TVA, sans possibilité d’option. Deux exceptions :
- la location para-hôtelière : si vous fournissez au moins trois des quatre services suivants (petit-déjeuner, nettoyage régulier des locaux, fourniture du linge de maison, réception de la clientèle), la location est soumise à la TVA au taux de 10 % ;
- la location à l’exploitant d’une résidence de services (étudiante, seniors, tourisme, affaires) par bail commercial : la TVA s’applique, ce qui permet de récupérer la TVA sur le prix d’achat d’un logement neuf, sous réserve de conserver le bien loué ainsi pendant vingt ans.
Un non-résident assujetti à la TVA peut devoir désigner un représentant fiscal, selon son pays de résidence. Le sujet est développé dans notre article TVA en LMNP pour les non-résidents.
CFE : due, même à l’étranger
La location meublée étant une activité commerciale, elle est en principe soumise à la cotisation foncière des entreprises (CFE), que vous soyez résident ou non. Le montant dépend de la commune ; il correspond souvent à la cotisation minimum, de quelques centaines d’euros. Vous êtes exonéré l’année du début d’activité, et de la cotisation minimum si vos recettes annuelles ne dépassent pas 5 000 €. L’avis n’est disponible qu’en ligne, dans l’espace professionnel, et se paie au 15 décembre.
Taxe d’habitation et taxe foncière
Si le logement est loué à l’année et que vous ne vous en réservez pas la jouissance, vous ne payez pas de taxe d’habitation. Si vous l’occupez une partie de l’année, il devient une résidence secondaire soumise à la taxe d’habitation, majorée dans certaines communes. La taxe foncière reste due par le propriétaire dans tous les cas ; elle est déductible au réel.
IFI : votre meublé est-il taxable ?
Un non-résident est soumis à l’impôt sur la fortune immobilière (IFI) sur ses seuls biens immobiliers situés en France, si leur valeur nette au 1er janvier dépasse 1,3 million d’euros. Le logement loué en meublé est compris dans l’assiette, pour sa valeur vénale, sous déduction des dettes qui s’y rapportent (emprunt restant dû notamment). Le mobilier n’est pas taxable.
L’exonération des biens professionnels prévue pour les loueurs en meublé (article 975 du CGI) suppose des conditions proches du statut LMP et que la location constitue votre activité principale : elle ne concerne pas un LMNP et reste rarement accessible aux non-résidents, même LMP. Notre guide IFI des non-résidents détaille le calcul et les conventions qui le limitent.
Revendre son bien LMNP quand on vit à l’étranger
Le régime : plus-values des particuliers, 19 % + prélèvements sociaux
En LMNP, la revente relève du régime des plus-values immobilières des particuliers, comme une résidence secondaire. Pour un non-résident, l’impôt est prélevé par le notaire au moment de la vente (article 244 bis A du CGI) :
- 19 % d’impôt sur le revenu, après un abattement de 6 % par an de la 6e à la 21e année de détention et de 4 % la 22e année : exonération totale après 22 ans ;
- 17,2 % de prélèvements sociaux (ou 7,5 % si vous êtes affilié en UE, EEE, Suisse ou Royaume-Uni), après un abattement de 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e et 9 % par an ensuite : exonération totale après 30 ans ;
- une surtaxe de 2 à 6 % lorsque la plus-value imposable à l’impôt sur le revenu dépasse 50 000 €.
La hausse de CSG de 2026 ne s’applique pas aux plus-values immobilières : le taux reste de 17,2 %, contrairement aux bénéfices annuels de location meublée (18,6 %). Calculez votre impôt avec notre simulateur de plus-value immobilière non-résident.
Depuis 2025, les amortissements sont réintégrés
Pour les ventes réalisées depuis le 15 février 2025 (article 84 de la loi de finances pour 2025, article 150 VB du CGI), le prix d’acquisition est diminué des amortissements déduits pendant la location au régime réel. La plus-value imposable augmente d’autant.
Trois nuances limitent l’effet :
- seuls les amortissements effectivement admis en déduction sont réintégrés : l’amortissement mis en réserve par la règle de l’article 39 C et jamais utilisé ne l’est pas ;
- les abattements pour durée de détention s’appliquent ensuite à la plus-value ainsi majorée ;
- certains biens sont exclus de la réintégration : logements situés dans des résidences étudiantes ou pour seniors relevant du code de la construction, établissements d’hébergement pour personnes âgées ou handicapées.
Exemple. Un appartement acheté 250 000 € en janvier 2016 et revendu 330 000 € en février 2026 (dix ans de détention), après 80 000 € d’amortissements déduits, par un non-résident affilié hors d’Europe :
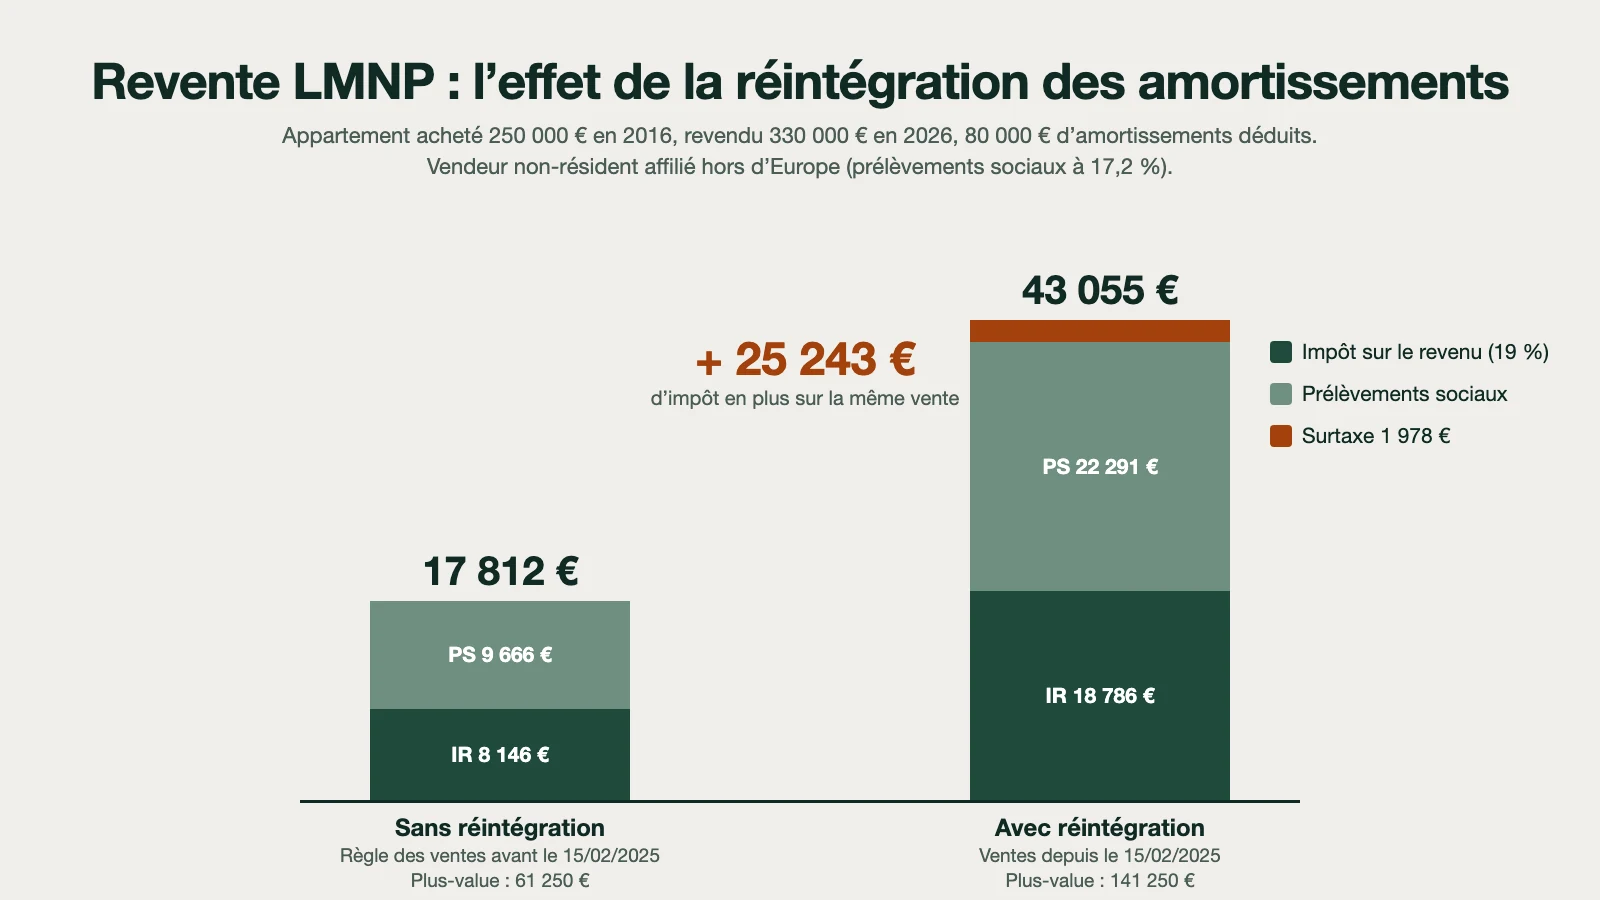
Même avec cette réforme, le LMNP au réel reste gagnant dans la grande majorité des cas : les impôts économisés pendant dix ans dépassent en général l’impôt supplémentaire à la revente, surtout quand la détention se prolonge (les abattements finissent par effacer la plus-value). Mais l’horizon de revente doit désormais entrer dans le choix du régime. Pour les stratégies de sortie, voyez comment sortir un bien de l’actif LMNP.
L’exonération de 150 000 € des non-résidents européens
L’article 150 U II 2° du CGI exonère, dans la limite de 150 000 € de plus-value nette imposable, la vente d’un logement en France par un non-résident, aux conditions suivantes :
- être ressortissant d’un État de l’Union européenne ou de l’EEE (un Français expatrié remplit cette condition, où qu’il vive) ;
- avoir été domicilié fiscalement en France de manière continue pendant au moins deux ans à un moment quelconque avant la vente ;
- vendre au plus tard le 31 décembre de la dixième année qui suit votre départ de France, ou avoir la libre disposition du logement depuis au moins le 1er janvier de l’année précédant la vente ;
- ne l’utiliser qu’une fois (une seule résidence par contribuable).
L’exonération n’est donc pas incompatible avec la location meublée : un logement loué jusqu’à la vente reste éligible si vous vendez dans les dix ans de votre départ. Au-delà de ce délai, il faut cesser de le louer au moins un an avant la vente. L’exonération s’applique aussi à l’assiette des prélèvements sociaux. Dans notre exemple ci-dessus, un expatrié français parti en 2020 et domicilié en France au moins deux ans auparavant aurait ainsi été totalement exonéré.
Le représentant fiscal
Si vous résidez hors de l’Union européenne et de l’EEE (Royaume-Uni, Suisse, États-Unis, Émirats, Maroc…) et que le prix de vente dépasse 150 000 €, vous devez désigner un représentant fiscal accrédité qui garantit le paiement de l’impôt, sauf si la plus-value est totalement exonérée par la durée de détention. Ses honoraires varient selon les intervenants : faites établir un devis avant la promesse de vente.
Éviter la double imposition : le rôle des conventions fiscales
Le principe : la France impose en premier
Presque toutes les conventions conclues par la France suivent le modèle de l’OCDE : les revenus d’un bien immobilier sont imposables dans l’État où il est situé (article 6). La France impose donc vos loyers meublés, que votre pays de résidence le veuille ou non. Le Protocole de certaines conventions, comme celle conclue avec l’Espagne, précise expressément que la location meublée relève de cet article.
Votre pays de résidence, qui impose en général vos revenus mondiaux, doit alors éliminer la double imposition selon l’une de deux méthodes :
- l’exemption avec réserve de progressivité : il n’impose pas vos loyers français mais en tient compte pour calculer le taux applicable à vos autres revenus ;
- le crédit d’impôt : il impose vos loyers français mais déduit de son impôt celui que vous avez payé en France, dans la limite de son propre impôt sur ces revenus.
Dans les pays qui appliquent le crédit d’impôt, le bénéfice français ramené à zéro par l’amortissement ne génère aucun crédit, alors que le pays de résidence peut imposer les loyers selon ses propres règles (qui n’admettent pas toujours le même amortissement). Aux États-Unis notamment, la location française se déclare selon les règles américaines. Faites coordonner les deux déclarations.
Déclarer aussi dans votre pays de résidence
Être imposé en France ne dispense presque jamais de déclarer les loyers dans votre pays de résidence, au moins pour le calcul du taux (exemption avec progressivité) ou pour imputer le crédit d’impôt. Si votre pays de résidence n’a pas de convention avec la France, la double imposition n’est éliminée que si son droit interne le prévoit : la France, elle, impose de toute façon.
LMNP, location nue ou SCI à l’IS : quelle structure pour un non-résident ?
Pour approfondir : revenus fonciers des non-résidents, SCI pour un non-résident, créer une société en France quand on est non-résident et notre vue d’ensemble de la fiscalité immobilière des non-résidents.
Les 10 erreurs les plus fréquentes des LMNP non-résidents
- Rester au micro-BIC par habitude alors que le réel ramènerait l’impôt et les prélèvements sociaux à zéro.
- Payer 18,6 % de prélèvements sociaux au lieu de 7,5 % faute d’avoir coché la case 8SH ou 8SI quand on est affilié en Europe, en Suisse ou au Royaume-Uni.
- Ne pas tester l’option pour le taux moyen quand on a des revenus étrangers modestes (retraité, conjoint sans activité), alors qu’elle peut alors faire économiser plusieurs centaines d’euros.
- Ignorer le seuil de 23 000 € de recettes TTC, apprécié pour tout le foyer et sur les biens situés à l’étranger.
- Croire que la réforme LMP s’applique dès les revenus 2025 : elle ne joue qu’à partir des revenus 2026.
- Amortir le prix d’achat d’origine d’une ancienne résidence principale au lieu de sa valeur vénale le jour de la mise en location (ou, à l’inverse, amortir le terrain).
- Oublier la CFE et découvrir des avis impayés majorés dans un espace professionnel jamais ouvert.
- Déduire des voyages personnels comme frais de gestion du bien.
- Louer un logement classé G au DPE comme résidence principale du locataire.
- Vendre sans anticiper : réintégration des amortissements, délai de dix ans de l’exonération de 150 000 €, représentant fiscal à désigner avant la promesse.
Trois cas chiffrés de non-résidents
Julien, salarié à Genève, deux studios à Lyon
Julien vit à Genève, où son salaire est imposé à la source. Ses deux studios meublés lyonnais rapportent 26 000 € de loyers par an.
- Statut : pour ses revenus 2025, faute de revenus d’activité imposables en France, il relevait encore du statut LMP selon l’ancienne règle (voir notre guide LMP non-résident). À partir des revenus 2026, son salaire suisse, réellement imposé, dépasse ses recettes : il est LMNP, sans imposition liée au changement de statut.
- Au réel : 26 000 € de recettes, 9 800 € de charges, 17 000 € d’amortissements possibles, dont 16 200 € déduits : bénéfice nul, 0 € d’impôt et 0 € de prélèvements sociaux ; 800 € d’amortissement mis en réserve.
- Au micro-BIC, il aurait payé 2 600 € d’impôt (20 % de 13 000 €) et 975 € de prélèvements sociaux à 7,5 % (affilié en Suisse), soit 3 575 € par an.
- En Suisse : les loyers français sont exonérés mais pris en compte pour le taux de son impôt suisse.
Martine, retraitée au Maroc, un appartement à Nice
Martine perçoit 30 000 € de pension imposée au Maroc et loue son deux-pièces niçois, sans emprunt, 1 200 € par mois (14 400 € par an).
- Statut : LMNP, ses recettes étant inférieures à 23 000 €.
- Au micro-BIC : 7 200 € imposables, soit 1 440 € d’impôt et 1 339 € de prélèvements sociaux à 18,6 % (affiliée au Maroc, elle n’a pas droit au taux de 7,5 %) : 2 779 € par an.
- Au réel : 4 300 € de charges ramènent le résultat à 10 100 €, que 10 500 € d’amortissements possibles effacent entièrement : 0 € d’impôt (400 € d’amortissement mis en réserve), soit près de 28 000 € économisés sur dix ans, avant honoraires comptables.
Mathieu, cadre à Dubaï, trois appartements à Paris
Mathieu perçoit un salaire élevé aux Émirats, où il n’existe pas d’impôt sur le revenu des personnes, et 48 000 € de loyers meublés parisiens.
- Statut : même à partir de 2026, son salaire n’est soumis à aucun impôt équivalent et ne compte pas. Ses recettes dépassant 23 000 €, il reste LMP : cotisations sociales, régime des plus-values professionnelles et déficits imputables sur le revenu global s’appliquent, comme expliqué dans notre guide LMP non-résident.
- Ses options pour redevenir LMNP : ramener ses recettes meublées sous 23 000 €, par exemple en louant un bien nu ou en le logeant dans une SCI à l’IS. Le choix dépend de son horizon de revente : le statut LMP ouvre aussi, après cinq ans d’activité, une exonération de plus-value sous conditions de recettes.
Comment Expatrim accompagne les LMNP non-résidents
Expatrim est un cabinet d’expertise comptable spécialisé dans les propriétaires non-résidents : plus de 300 clients non-résidents nous confient la gestion fiscale de leurs biens français. Pour un LMNP non-résident, nous prenons en charge :
- l’analyse de votre statut LMNP ou LMP sur vos revenus 2025 et 2026 ;
- l’immatriculation, l’option pour le réel et la création de votre espace professionnel ;
- la comptabilité, le plan d’amortissement par composants et la liasse 2031 ;
- la 2042-C-PRO, l’option pour le taux moyen et le taux réduit de prélèvements sociaux ;
- la CFE, les réclamations et le suivi avec le service des impôts des non-résidents ;
- la simulation de la plus-value avant une revente.
Découvrez notre accompagnement des propriétaires non-résidents.
Rencontrez un expert-comptable spécialiste des non-résidents
En 30 minutes de visio, nous vérifions votre statut, votre régime, vos prélèvements sociaux et l’impôt que vous pourriez économiser.
Sources : Code général des impôts, articles 4 B, 39 C, 50-0, 150 U, 150 VB, 155 IV, 156, 197 A, 244 bis A, 975, 1447 et 1647 D ; loi n° 2025-127 du 14 février 2025 (art. 84) ; loi de finances pour 2026 (art. 53) ; loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 (art. 12) ; code de la sécurité sociale, articles L. 136-6, L. 136-8 et L. 611-1 ; BOFiP BOI-BIC-CHAMP-40-10 et BOI-BIC-CHAMP-40-20 ; décret n° 2015-981 du 31 juillet 2015 ; FAQ « Régime des locations meublées » de la direction des impôts des non-résidents (2026).
FAQ — LMNP non-résident
Oui. Le statut de loueur en meublé non professionnel est ouvert à toute personne physique qui loue un logement meublé situé en France, quelle que soit sa résidence fiscale ou sa nationalité. Ce qui change pour un non-résident, c’est la manière d’être imposé : taux minimum de 20 %, prélèvements sociaux de 18,6 % ou 7,5 %, déclaration auprès du service des impôts des non-résidents et règles propres à la revente.
Vous êtes résident fiscal de France si votre foyer ou votre lieu de séjour principal y est situé, si vous y exercez votre activité professionnelle principale, ou si le centre de vos intérêts économiques s’y trouve (article 4 B du CGI). Vous êtes non-résident si vous ne remplissez aucun de ces critères. En cas de double résidence, la convention fiscale entre la France et votre pays de résidence tranche.
Oui. Le statut ne dépend ni de la nationalité ni d’une résidence passée en France. Un ressortissant britannique, américain ou suisse qui achète un appartement meublé à Paris est LMNP dans les mêmes conditions qu’un expatrié français. Seule l’exonération de 150 000 € sur la plus-value est réservée aux ressortissants de l’UE et de l’EEE ayant vécu au moins deux ans en France.
Oui. Vous devez déclarer le début de votre activité sur le guichet unique de l’INPI dans les quinze jours qui suivent la première location, en indiquant votre adresse à l’étranger. Le numéro SIRET obtenu sert à déposer la liasse fiscale au régime réel, à créer l’espace professionnel sur impots.gouv.fr et à établir la CFE.
Oui, c’est même la situation la plus courante. Le logement est amorti sur sa valeur vénale le jour de sa mise en location, et non sur son prix d’achat. En revanche, dès qu’il est loué, vous perdez l’exonération de plus-value de la résidence principale ; seule reste l’exonération de 150 000 € des non-résidents européens, à condition de vendre dans les dix ans qui suivent le départ.
Non, sauf de façon marginale. La location meublée étant une activité commerciale, une SCI qui la pratique de manière habituelle au-delà de 10 % de ses recettes devient passible de l’impôt sur les sociétés de plein droit. Le statut LMNP est réservé aux personnes physiques (et aux membres de certaines indivisions) ; une SCI qui loue en meublé relève de l’IS.
Pour un couple marié ou pacsé, les recettes des deux conjoints s’additionnent au niveau du foyer fiscal, et les deux ont le même statut LMNP ou LMP. Pour une indivision, chaque indivisaire retient sa quote-part de recettes selon ses droits. Attention : les indivisions sont en principe exclues du micro-BIC et relèvent du régime réel.
Pas forcément. Vous êtes LMP si vos recettes de location meublée dépassent à la fois 23 000 € et vos autres revenus d’activité. Pour les revenus 2025, seuls vos revenus d’activité imposables en France comptaient, ce qui faisait souvent basculer les expatriés en LMP. À partir des revenus 2026, vos revenus d’activité étrangers soumis à un impôt équivalent sont aussi pris en compte.
À partir des revenus de 2026, déclarés au printemps 2027. Elle résulte de l’article 53 de la loi de finances pour 2026, qui a modifié l’article 155 IV du CGI. Les revenus de 2025, déclarés en 2026, restent soumis à l’ancienne règle, qui ne retenait que les revenus d’activité imposables en France.
Oui, à partir des revenus 2026, si elle est effectivement imposée dans votre pays de résidence à un impôt équivalent à l’impôt sur le revenu. Le BOFiP inclut expressément les pensions et rentes viagères parmi les revenus d’activité retenus. Un retraité dont la pension imposée dépasse ses recettes meublées est donc LMNP.
Si vos recettes meublées dépassent 23 000 €, oui, même après la réforme. Votre salaire n’étant soumis à aucun impôt équivalent à l’impôt sur le revenu, il n’entre pas dans la comparaison. Pour redevenir LMNP, il faut ramener vos recettes de location meublée sous 23 000 €, par exemple en louant un bien nu ou en le logeant dans une société à l’IS.
Non. Le changement de statut n’est pas une cessation d’activité : les plus-values latentes ne sont pas taxées et les amortissements pratiqués ne sont pas remis en cause. À la revente, c’est votre statut à la date de la vente qui détermine le régime : redevenu LMNP, vous relèverez des plus-values des particuliers, avec réintégration des amortissements.
Les déficits LMP déjà imputés sur votre revenu global, et reportés faute de revenu suffisant, continuent de suivre le régime du déficit global, reportable six ans. Les déficits que seul le statut LMP permettait d’imputer sur le revenu global suivent désormais le régime LMNP : imputation sur les seuls bénéfices de location meublée non professionnelle.
Oui. Le seuil de 23 000 € s’apprécie sur l’ensemble des recettes de location meublée du foyer fiscal, quel que soit le lieu de situation des logements. Un appartement loué meublé à Lisbonne s’ajoute donc à votre studio parisien pour le seuil, même si ses loyers ne sont pas imposables en France.
Votre bénéfice LMNP est soumis au barème de l’impôt sur le revenu avec un taux minimum de 20 % jusqu’à 29 579 € de revenu net imposable français, et de 30 % au-delà (limite des revenus 2025). Vous pouvez demander l’application de votre taux moyen calculé sur vos revenus mondiaux s’il est plus favorable. S’ajoutent les prélèvements sociaux de 18,6 % ou 7,5 %.
En ligne, cochez l’option « Bénéficier du taux moyen d’imposition » et indiquez vos revenus mondiaux ; sur papier, portez-les en case 8TM et joignez la déclaration 2041-TM. Gardez les justificatifs de vos revenus étrangers (avis d’imposition, attestations), qui peuvent vous être demandés. L’administration retient automatiquement le taux le plus favorable des deux calculs.
Non. Le taux minimum s’applique à un revenu imposable : si votre bénéfice au régime réel est nul grâce aux charges et aux amortissements, il n’y a aucun impôt sur le revenu ni aucun prélèvement social à payer sur cette activité. C’est tout l’intérêt du régime réel pour un non-résident.
Oui, si votre bénéfice LMNP est imposable. Comme pour un résident, l’impôt sur les bénéfices de location meublée est payé par acomptes mensuels ou trimestriels, calculés sur la dernière déclaration et prélevés sur un compte bancaire de la zone SEPA. La première année, vous pouvez déclarer vos revenus estimés pour éviter une régularisation importante l’année suivante.
Le quotient familial s’applique au calcul de l’impôt d’un non-résident, mais la décote ne lui est pas applicable. La plupart des réductions et crédits d’impôt réservés aux résidents (emploi à domicile, dons…) ne sont pas non plus accessibles, sauf cas particuliers prévus par les textes ou par une convention.
18,6 % sur le bénéfice LMNP depuis les revenus 2025 (CSG de 10,6 %, CRDS de 0,5 %, prélèvement de solidarité de 7,5 %), après la hausse de CSG votée par la loi de financement de la sécurité sociale pour 2026. Si vous êtes affilié à la sécurité sociale d’un pays de l’UE, de l’EEE, de la Suisse ou du Royaume-Uni, vous ne payez que 7,5 %.
Oui, si vous êtes affilié au régime obligatoire de sécurité sociale suisse ou britannique et non à la charge d’un régime français. Cochez la case 8SH (déclarant 1) ou 8SI (déclarant 2) de votre déclaration et conservez une attestation d’affiliation. Vous êtes alors exonéré de CSG et de CRDS et ne payez que le prélèvement de solidarité de 7,5 %.
Non. L’exonération de CSG et de CRDS est réservée aux personnes affiliées dans l’UE, l’EEE, la Suisse ou le Royaume-Uni. Les conventions bilatérales de sécurité sociale conclues avec les États-Unis, le Canada ou d’autres pays règlent les cotisations sur les revenus d’activité, pas les prélèvements sociaux sur les revenus du patrimoine : vous payez 18,6 % sur votre bénéfice LMNP.
Oui. Déposez une réclamation auprès du service des impôts des particuliers non-résidents, avec une attestation d’affiliation à votre régime de sécurité sociale européen, suisse ou britannique. Le délai court en principe jusqu’au 31 décembre de la deuxième année qui suit la mise en recouvrement : les prélèvements sur vos revenus 2023, mis en recouvrement en 2024, peuvent encore être contestés jusqu’à fin 2026.
Non pour une location meublée classique : le LMNP paie des prélèvements sociaux, pas de cotisations d’indépendant. Exception : les recettes de meublés de tourisme de courte durée supérieures à 23 000 € par an entraînent une affiliation sociale, même en LMNP. Un non-résident affilié dans l’UE, l’EEE, en Suisse ou au Royaume-Uni en est dispensé en produisant un formulaire A1.
Le régime réel est presque toujours plus intéressant dès qu’il y a un emprunt ou un bien de valeur : charges réelles et amortissements ramènent souvent le bénéfice, donc l’impôt et les prélèvements sociaux, à zéro. Le micro-BIC ne reste pertinent que pour un bien sans charges importantes et de faible valeur, ou avant une revente proche, compte tenu de la réintégration des amortissements.
Pour les années 2026 à 2028, le seuil est de 83 600 € de recettes pour la location meublée de longue durée et les meublés de tourisme classés (abattement de 50 %), et de 15 000 € pour les meublés de tourisme non classés (abattement de 30 %). Il était de 77 700 € pour les revenus 2025. Vous ne perdez le micro-BIC qu’après deux années consécutives de dépassement.
Pour une activité existante, l’option se fait au plus tard à la date limite de dépôt de la déclaration de revenus de l’année précédant celle où vous souhaitez appliquer le réel, par courrier au SIE ou par la messagerie de l’espace professionnel. En création, elle se fait dans le délai de la première déclaration, souvent dès l’immatriculation. Elle vaut un an et se reconduit tacitement.
Oui. La base amortissable est la valeur vénale du bien à la date de son affectation à la location meublée, terrain exclu, et non son prix d’achat d’origine. Pour un bien reçu par succession, la valeur de départ est celle retenue lors de la transmission. Faites établir une estimation au moment de la mise en location pour justifier votre plan d’amortissement.
Non. L’amortissement déductible est limité au résultat avant amortissement (article 39 C du CGI) ; l’excédent est mis en réserve et reporté sans limite de durée sur les bénéfices futurs. Seules les charges peuvent créer un déficit, imputable sur les revenus de location meublée non professionnelle des dix années suivantes.
Au réel, vous déduisez toutes les dépenses engagées dans l’intérêt de la location : intérêts d’emprunt, taxe foncière, charges de copropriété, assurances, frais de gestion ou de conciergerie, honoraires comptables, CFE, travaux d’entretien, frais bancaires du compte dédié. Les déplacements depuis l’étranger sont déductibles s’ils sont nécessaires à la gestion du bien et justifiés, pour leur seule part professionnelle.
Au micro-BIC : la déclaration 2042 et la 2042-C-PRO, où vous indiquez vos recettes brutes. Au réel : la liasse 2031 et ses annexes 2033-A à 2033-G, déposée en ligne, puis la 2042 et la 2042-C-PRO, où vous reportez le résultat. La 2042-NR ne s’utilise que l’année du départ ou du retour en France.
Le deuxième jour ouvré qui suit le 1er mai, avec un délai supplémentaire de quinze jours pour la télétransmission. Pour les revenus 2025, la date limite était le 20 mai 2026. Le résultat doit ensuite être reporté sur la déclaration de revenus, dont la date limite pour les non-résidents tombe en général fin mai.
La déclaration de revenus relève du service des impôts des particuliers non-résidents, 10 rue du Centre, TSA 10010, 93465 Noisy-le-Grand Cedex. La liasse 2031 et la CFE relèvent du service des impôts des entreprises du lieu de situation du bien, ou de celui du bien le plus important si vous en avez plusieurs. La taxe foncière relève du service du lieu du bien.
Oui. La déclaration de revenus se fait dans votre espace particulier sur impots.gouv.fr, et la liasse 2031 doit obligatoirement être télétransmise depuis l’espace professionnel ou par votre expert-comptable. Pour une toute première déclaration en France, l’accès en ligne peut nécessiter des démarches préalables auprès du service des non-résidents : anticipez.
Aucun texte ne l’impose, mais un compte de la zone SEPA est nécessaire pour le prélèvement des acomptes d’impôt, de la CFE et de la taxe foncière, et un compte dédié aux loyers simplifie beaucoup la comptabilité. Les frais de ce compte sont déductibles au régime réel.
Les droits sont majorés de 10 % en cas de dépôt tardif, de 40 % si vous ne régularisez pas dans les trente jours d’une mise en demeure, voire de 80 % en cas d’activité occulte, plus l’intérêt de retard. Sans liasse, l’administration peut aussi vous imposer sans tenir compte de vos amortissements. Une régularisation spontanée limite fortement ces conséquences.
Oui, en principe. La location meublée est une activité commerciale soumise à la cotisation foncière des entreprises, résident ou non. Vous êtes exonéré l’année de début d’activité, et de la cotisation minimum si vos recettes annuelles ne dépassent pas 5 000 €. L’avis est consultable et payable uniquement dans l’espace professionnel, au 15 décembre.
Non si le logement est loué à l’année et que vous ne vous en réservez pas l’usage. Si vous l’occupez une partie de l’année, il est traité comme une résidence secondaire et soumis à la taxe d’habitation, éventuellement majorée selon la commune. La taxe foncière, elle, est toujours due par le propriétaire.
En principe non : la location de logements meublés est exonérée de TVA. Elle y est soumise, au taux de 10 %, si vous fournissez au moins trois des quatre services para-hôteliers (petit-déjeuner, ménage régulier, linge, accueil), et lorsque le logement est loué par bail commercial à l’exploitant d’une résidence de services, ce qui permet de récupérer la TVA sur un achat neuf.
Oui, s’il fait partie d’un patrimoine immobilier situé en France d’une valeur nette supérieure à 1,3 million d’euros au 1er janvier. Le non-résident n’est taxé que sur ses biens immobiliers français. Le logement loué en meublé est inclus pour sa valeur vénale, sous déduction de l’emprunt restant dû ; l’exonération des biens professionnels ne concerne pas les LMNP.
Selon le régime des particuliers : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux (7,5 % si vous êtes affilié en UE, EEE, Suisse ou Royaume-Uni), après abattements pour durée de détention, avec exonération totale après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux. Une surtaxe s’ajoute au-delà de 50 000 € de plus-value. L’impôt est prélevé par le notaire lors de la vente.
Oui, pour les ventes réalisées depuis le 15 février 2025 : le prix d’acquisition est diminué des amortissements déduits pendant la location au régime réel, ce qui augmente la plus-value imposable. Les amortissements mis en réserve et jamais déduits ne sont pas réintégrés, et les logements de certaines résidences étudiantes, pour seniors ou médicalisées sont exclus.
Oui, si vous êtes ressortissant de l’UE ou de l’EEE, que vous avez été domicilié en France au moins deux ans avant votre départ et que vous vendez au plus tard le 31 décembre de la dixième année qui suit ce départ. Après ce délai, il faut avoir la libre disposition du logement depuis le 1er janvier de l’année précédant la vente. L’exonération est limitée à 150 000 € de plus-value nette et à une résidence.
Oui si vous résidez hors de l’Union européenne et de l’EEE (Suisse, Royaume-Uni, États-Unis, Émirats, Maroc…) et que le prix de vente dépasse 150 000 €, sauf si la plus-value est totalement exonérée par la durée de détention. Le représentant accrédité garantit le paiement de l’impôt. Désignez-le avant la promesse de vente pour ne pas retarder la signature.
En principe non, s’il existe une convention fiscale. La France impose les loyers du bien situé sur son territoire ; votre pays de résidence élimine ensuite la double imposition, soit en exonérant ces revenus tout en les prenant en compte pour le taux (Suisse, Allemagne), soit en accordant un crédit d’impôt égal à l’impôt français dans la limite de son propre impôt (Espagne, Portugal, Royaume-Uni, États-Unis, Canada).
Presque toujours oui. La plupart des pays imposent leurs résidents sur leurs revenus mondiaux : les loyers français doivent y être déclarés, soit pour le calcul du taux, soit pour être imposés avec un crédit d’impôt. Les règles de calcul (amortissement notamment) diffèrent souvent des règles françaises : faites coordonner les deux déclarations.
La France impose vos loyers meublés de la même façon. L’élimination de la double imposition dépend alors uniquement du droit interne de votre pays de résidence, qui peut accorder un crédit d’impôt unilatéral ou n’en accorder aucun. À l’inverse, si votre pays n’impose pas les revenus (Émirats, par exemple), seule l’imposition française s’applique.
Vous redevenez imposable au barème sans taux minimum, mais vous payez 18,6 % de prélèvements sociaux, l’exonération européenne disparaissant avec votre retour à la sécurité sociale française. Vos amortissements en réserve et vos déficits LMNP se reportent normalement. L’année du retour, vos revenus de la période de non-résidence se déclarent sur la 2042-NR.
Oui, mais les meublés de tourisme ont des règles propres : déclaration en mairie, numéro d’enregistrement dans de nombreuses villes, autorisation de changement d’usage dans certaines communes, seuil micro-BIC de 15 000 € et abattement de 30 % s’ils ne sont pas classés, affiliation sociale au-delà de 23 000 € de recettes. Notre offre location saisonnière détaille l’accompagnement.
Plus comme résidence principale du locataire : depuis le 1er janvier 2025, un logement classé G n’est plus décent au sens énergétique et ne peut plus faire l’objet d’un nouveau bail, meublé ou non ; pour un bail en cours, l’interdiction joue au renouvellement ou à la reconduction. Les logements classés F seront concernés en 2028. Des travaux de rénovation, amortissables au réel, sont alors nécessaires.
Ce n’est pas obligatoire, mais fortement conseillé au régime réel : plan d’amortissement par composants, liasse 2031 télétransmise, articulation avec le taux minimum, le taux moyen, le taux réduit de prélèvements sociaux et la convention fiscale. Les honoraires sont déductibles. Expatrim accompagne les non-résidents à distance, de l’immatriculation à la revente.
Le prix dépend du nombre de biens et des services inclus : tenue de la comptabilité, liasse 2031, déclaration de revenus, CFE, échanges avec le service des non-résidents. Les honoraires comptables sont entièrement déductibles au régime réel, ce qui réduit leur coût réel. Demandez un devis adapté à votre situation lors d’un premier rendez-vous avec l’un de nos experts-comptables.
Expert-comptable et cofondateur d’Expatrim, Stéphane accompagne les investisseurs immobiliers, notamment les non-résidents, ainsi que les professionnels de santé dans leurs restructurations patrimoniales. Il rédige les guides consacrés à la fiscalité immobilière et à l’expatriation.