Résumé de l’article
Transformer une SCI à l’impôt sur le revenu en SARL de famille permet de passer de la location nue à la location meublée sans basculer à l’impôt sur les sociétés : la société reste transparente, chaque associé déclare sa part du bénéfice en BIC, l’immeuble s’amortit et la plus-value de revente reste, pour un associé LMNP, celle des particuliers avec ses abattements pour durée de détention. L’administration admet que l’opération ne déclenche ni imposition des plus-values latentes ni droit de 5 %, à trois conditions strictes : un cercle d’associés exclusivement familial, une option inscrite dans l’acte de transformation et l’abandon total de la location nue. Ce guide détaille ce que la transformation change sur les plans juridique, fiscal, comptable et social, sa procédure pas à pas, ce qu’elle coûte, ce qui peut faire perdre l’option, avec un exemple chiffré complet et le cas des associés non-résidents.
Envie d'aller plus loin ? Demandez à :

Pourquoi transformer une SCI à l’IR en SARL de famille ?
Une SCI à l’IR est faite pour la location nue. Ses associés déclarent leur quote-part de loyers en revenus fonciers, à leur tranche marginale d’imposition plus 17,2 % de prélèvements sociaux, sans pouvoir amortir l’immeuble. Pour des associés imposés à 30 % ou 41 %, un loyer net de 15 000 € coûte chaque année entre 7 000 et 8 700 € d’impôt.
La solution naturelle serait de louer en meublé, puisque la location meublée au régime réel permet d’amortir le bâti et le mobilier et d’effacer presque tout le bénéfice imposable. Mais une SCI ne peut pas le faire sans dommage : la location meublée est une activité commerciale (article 35 du CGI), et une société civile qui l’exerce devient passible de l’impôt sur les sociétés de plein droit (article 206-2 du CGI). L’administration tolère seulement que les recettes commerciales restent sous 10 % des recettes totales, appréciées en moyenne sur quatre ans.
La SARL de famille règle ce problème. C’est une SARL ordinaire qui, parce que ses associés sont tous de la même famille et qu’elle exerce une activité commerciale, peut opter pour le régime des sociétés de personnes (article 239 bis AA du CGI). Elle sort alors de l’IS : comme la SCI à l’IR, elle ne paie pas d’impôt, et ses associés sont imposés directement sur leur part du bénéfice, mais dans la catégorie des BIC, avec l’amortissement.
Et pour passer de l’une à l’autre, il n’est pas nécessaire de vendre l’immeuble ni de créer une nouvelle société : la SCI peut se transformer en SARL. L’immeuble ne change pas de propriétaire, il n’y a ni frais de notaire ni plus-value à payer.
Si vous hésitez encore entre plusieurs voies, notre guide sur le passage d’une SCI de l’IR à l’IS détaille l’autre grande option.
Ce que dit le droit : une transformation sans cessation fiscale
Le principe qui rend l’opération intéressante tient en trois textes.
Sur le plan juridique, la transformation régulière d’une société en une société d’une autre forme n’entraîne pas la création d’une personne morale nouvelle (article 1844-3 du Code civil). La SCI et la SARL sont la même société : même numéro SIREN, même patrimoine, mêmes contrats.
Sur le plan fiscal, l’article 202 ter du CGI fait normalement subir à une société de personnes qui change de régime ou d’activité les conséquences d’une cessation d’entreprise, c’est-à-dire l’imposition immédiate de ses bénéfices et de ses plus-values latentes. Mais l’administration a répondu précisément à notre cas : la transformation d’une SCI soumise à l’IR en SARL de famille soumise au même régime n’entraîne pas de personne morale nouvelle et n’emporte pas les conséquences fiscales de la cessation d’entreprise. Et le passage de la location nue exercée par une SCI à la location meublée exercée par une SARL de famille ayant opté n’emporte pas, en tant que tel, ces conséquences, car une société civile patrimoniale n’y est exposée que dans les cas du II de l’article 202 ter, qui ne visent pas le changement d’activité (réponse ministérielle Kert n° 12096, JO AN du 3 juin 2008, p. 4679).
Sur le plan de l’option, le BOFiP prévoit que l’option pour le régime des sociétés de personnes prend effet immédiatement, en matière d’impôt sur les bénéfices comme de droits d’enregistrement, lorsqu’une société déjà soumise à ce régime se transforme en SARL de famille et que l’option figure dans l’acte de transformation : « les conséquences de la cessation d’entreprise liées à un changement de régime fiscal sont évitées » (BOI-IS-CHAMP-20-20-10 § 180, article 46 terdecies B de l’annexe III au CGI).
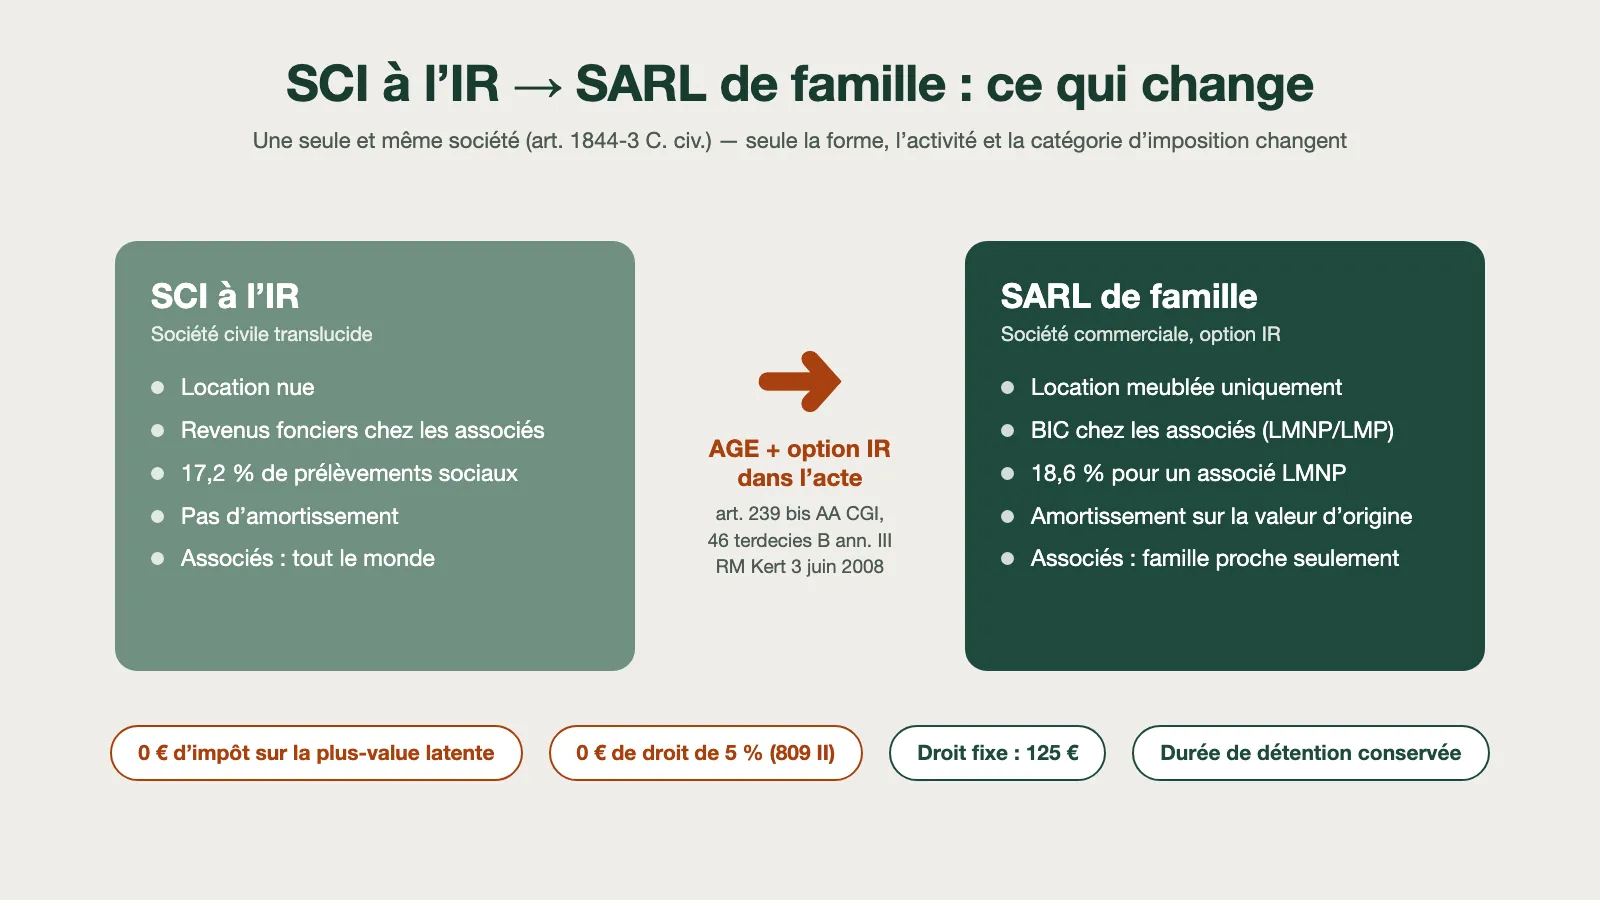
La neutralité fiscale de la transformation ne tient que si trois conditions sont réunies : tous les associés appartiennent au cercle familial admis, l’option pour l’IR est écrite et signée par tous dans l’acte de transformation, et la société n’exerce plus aucune location nue. Il suffit qu’un seul verrou saute pour que la SARL tombe à l’IS, avec les conséquences d’une cessation.
Votre SCI est-elle éligible ?
Avant toute chose, vérifiez que votre SCI peut devenir une SARL de famille. Les conditions sont fixées par l’article 239 bis AA du CGI et interprétées strictement par l’administration.
Un cercle d’associés exclusivement familial
La SARL doit être formée uniquement entre personnes parentes en ligne directe (parents, enfants, grands-parents, petits-enfants), entre frères et sœurs, et entre conjoints mariés ou partenaires de Pacs. Surtout, chaque associé doit être directement uni à chacun des autres par l’un de ces liens (BOI-IS-CHAMP-20-20-10 § 50). Il ne suffit pas que tout le monde soit « de la famille ».
Si votre SCI compte un associé hors du cercle, il faut le faire sortir avant la transformation, par un rachat de ses parts par un associé éligible ou par la société. Une cession de parts de SCI à prépondérance immobilière coûte 5 % de droits d’enregistrement, calculés sur la valeur des parts.
Des parts démembrées : les deux titulaires comptent
Le démembrement de parts est compatible avec la SARL de famille, mais l’usufruitier et le nu-propriétaire sont tous deux associés : chacun doit remplir la condition de parenté. Une SCI dont les parts sont en nue-propriété chez des neveux, par exemple, n’est pas éligible.
Une activité commerciale, jamais de location nue
L’option est réservée aux SARL qui exercent une activité industrielle, commerciale, artisanale ou agricole. La location meublée est une activité commerciale par nature : les SARL de famille qui l’exercent sont éligibles, et la qualité éventuelle de loueur professionnel s’apprécie au niveau de chaque associé (BOI-IS-CHAMP-20-20-10 § 110).
À l’inverse, une SARL qui donne des immeubles en location nue exerce une activité civile et ne peut pas opter (même BOI, § 160). Seule une activité civile accessoire, complément indissociable de l’activité commerciale, est tolérée (CE 7 août 2008 n° 283238). En pratique, il faut considérer que la SARL de famille ne peut garder aucun bail nu : ni local commercial au rez-de-chaussée, ni parking loué seul, ni appartement encore occupé par un locataire en bail d’habitation non meublé.
Votre SCI n’a pas déjà loué en meublé
Si votre SCI loue déjà une partie de ses biens en meublé au-delà de la tolérance de 10 %, elle est en réalité passible de l’IS depuis ce dépassement. La transformation ne régularise pas le passé : en cas de contrôle, l’administration peut appliquer l’IS aux exercices antérieurs. Ce point doit être audité avant de lancer l’opération.
La transformation ne met pas fin aux baux nus signés par la SCI : la SARL en hérite. Or un bail nu d’habitation ne peut pas être converti en bail meublé par la seule volonté du bailleur, et un congé n’est possible qu’à l’échéance et pour un motif légal. La bonne pratique est de fixer la date de transformation au moment où les logements sont libres de toute location nue, puis de signer les baux meublés au nom de la SARL.
La procédure de transformation pas à pas
La transformation d’une SCI en SARL est une modification des statuts. Elle ne demande ni notaire ni acte de vente, mais une préparation rigoureuse : une seule omission (l’option absente de l’acte, un associé non éligible) suffit à faire basculer la société à l’IS.
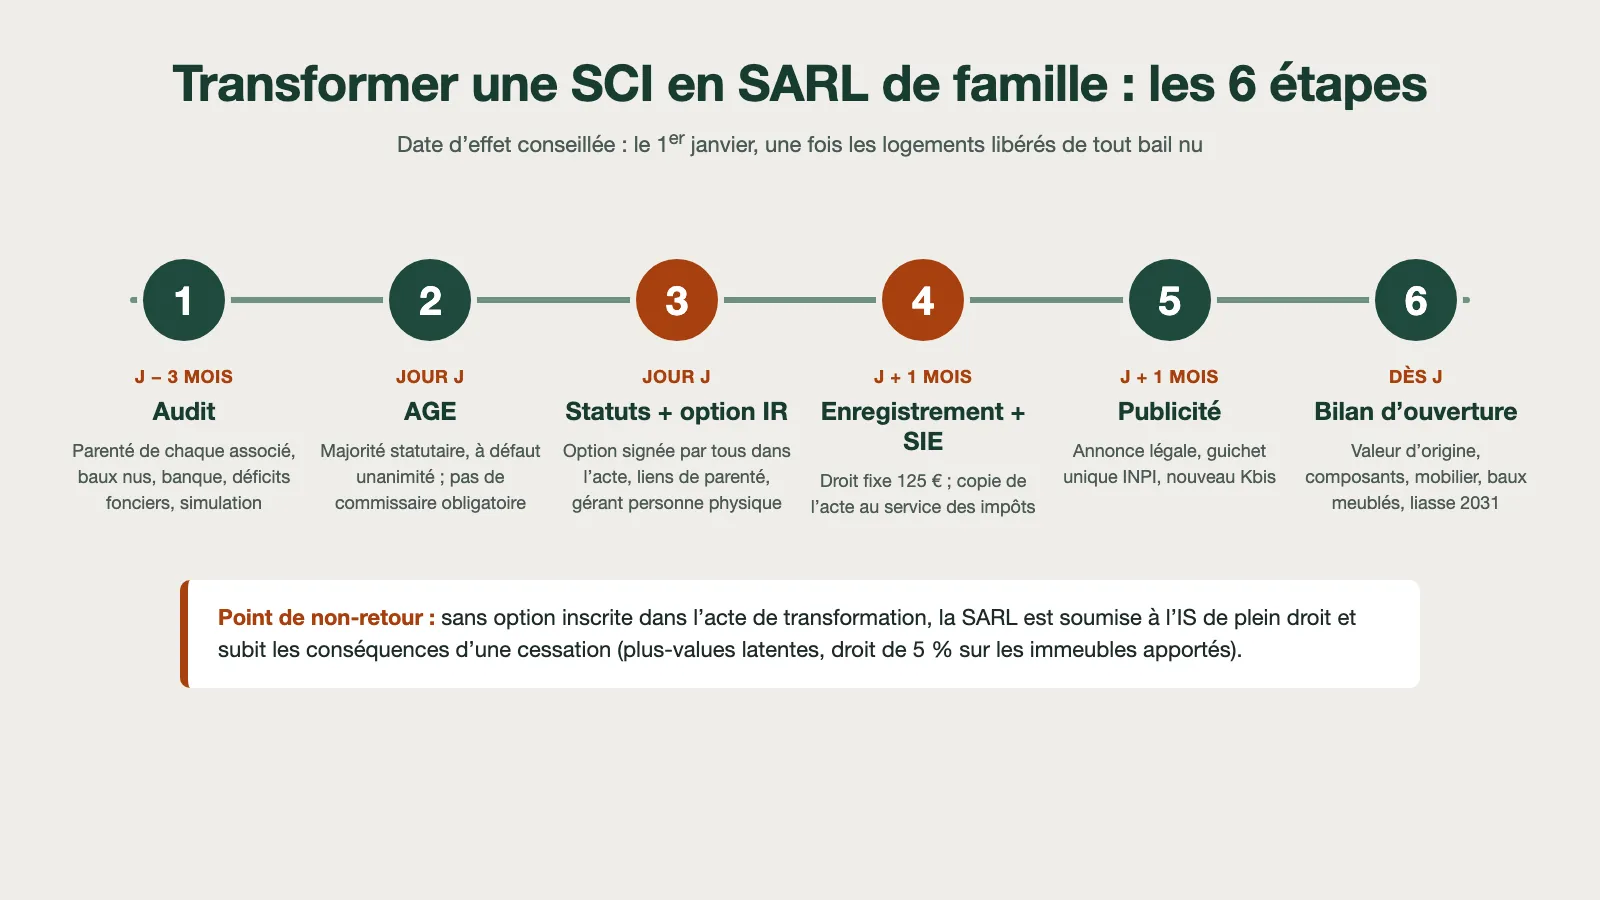
Étape 1 — L’audit préalable (deux à trois mois avant)
- Composition du capital : vérifier la condition de parenté pour chaque associé, usufruitiers et nus-propriétaires compris, et régler les sorties nécessaires.
- Baux : recenser les baux nus en cours et leurs échéances, et choisir une date de transformation où plus aucun bien n’est loué nu.
- Prêts bancaires : la société emprunteuse reste la même, mais la plupart des contrats de prêt exigent d’informer la banque, voire d’obtenir son accord, en cas de changement de forme. Les cautions personnelles des associés restent en place. Prévenez la banque en amont.
- Déficits fonciers : vérifier si des déficits fonciers ont été imputés sur le revenu global des associés au cours des trois dernières années (voir le volet fiscal).
- Simulation : chiffrer le gain réel sur vos loyers, votre horizon de détention et vos tranches d’imposition.
Étape 2 — La décision en assemblée générale extraordinaire
La transformation est décidée par les associés dans les conditions prévues par les statuts de la SCI pour leur modification ; à défaut de clause, l’unanimité est requise (article 1836 du Code civil). En pratique, l’unanimité s’impose de toute façon : l’option pour l’IR de la SARL de famille doit être signée par tous les associés (article 239 bis AA du CGI).
Aucun commissaire à la transformation n’est obligatoire : il n’est imposé que pour la transformation en société par actions (SAS, SA), par l’article L. 224-3 du Code de commerce. Une évaluation de l’immeuble reste utile, notamment pour documenter la valeur des parts.
Étape 3 — Les statuts de la SARL et l’option dans l’acte
Les nouveaux statuts de SARL doivent notamment prévoir :
- la forme et la dénomination (« SARL ») et un objet social centré sur la location meublée, sans mention de location nue ;
- un ou plusieurs gérants personnes physiques (article L. 223-18 du Code de commerce) : si la SCI était gérée par une société, il faut en changer ;
- une clause d’agrément protégeant le caractère familial, pour éviter qu’une cession de parts à un tiers fasse tomber l’option ;
- la date d’effet de la transformation, idéalement le premier jour d’un exercice.
Surtout, l’option pour le régime des sociétés de personnes doit être formulée dans l’acte qui constate la transformation, signée par tous les associés, avec la répartition du capital et les nom, prénoms, adresse et lien de parenté de chacun (article 46 terdecies B et D de l’annexe III au CGI). C’est cette mention qui donne à l’option un effet immédiat et évite la cessation.
Étape 4 — Enregistrement et envoi au service des impôts dans le mois
L’acte de transformation doit être enregistré dans le mois de sa date (article 635 du CGI). Il est soumis au droit fixe de 125 € (article 680 du CGI), puisqu’il ne crée pas de personne morale nouvelle et que la société ne devient pas passible de l’IS. Une copie de l’acte contenant l’option doit être adressée au service des impôts des entreprises dans le même délai d’un mois (BOI-IS-CHAMP-20-20-10 § 180).
Étape 5 — Publicité légale et guichet unique
- publication d’un avis de transformation dans un journal d’annonces légales ;
- déclaration de la modification sur le guichet unique de l’INPI dans le mois, avec les statuts mis à jour, le procès-verbal d’assemblée et l’attestation de parution ;
- obtention du nouvel extrait Kbis mentionnant la forme de SARL.
Aucune formalité de publicité foncière n’est nécessaire : l’immeuble reste la propriété de la même personne morale, il n’y a pas de mutation.
Étape 6 — Le basculement fiscal et comptable
Si la transformation prend effet en cours d’année, la société dépose une déclaration n° 2072 (revenus fonciers) pour la période allant jusqu’à la transformation, puis une déclaration de résultat BIC n° 2031 pour la suite. Une date d’effet au 1er janvier évite ce découpage. La SARL établit son bilan d’ouverture, ouvre sa comptabilité commerciale et signe les baux meublés.
Ce que la transformation ne change pas
- La propriété de l’immeuble : pas d’acte notarié, pas de droits de mutation, pas de publicité foncière.
- Les contrats : prêts, assurances, comptes bancaires et baux continuent avec la même société.
- Les dettes nées avant la transformation : les associés de la SCI en restent tenus indéfiniment, à proportion de leurs parts, comme associés de société civile (article 1857 du Code civil). La responsabilité limitée de la SARL ne vaut que pour les dettes postérieures.
- La durée de détention de l’immeuble pour le calcul de la plus-value : elle court toujours depuis l’achat par la SCI.
Combien coûte la transformation ?
À comparer avec l’alternative qui consisterait à vendre l’immeuble à une nouvelle SARL de famille : plus-value imposée chez les associés et environ 8 % de frais de notaire sur la valeur du bien.
Le volet fiscal
Aucune imposition des plus-values latentes, aucun droit de 5 %
C’est l’avantage décisif de la transformation. Contrairement au passage d’une SCI à l’IS, qui oblige à choisir entre payer la plus-value latente tout de suite ou la reporter en reconstituant les amortissements, la transformation en SARL de famille ayant opté dans l’acte ne déclenche aucune imposition : la société reste dans le régime des sociétés de personnes.
Le droit spécial de mutation de l’article 809 II du CGI (2,20 % plus les taxes additionnelles, soit environ 5 % de la valeur des immeubles reçus en apport) n’est pas dû non plus, puisqu’il frappe les sociétés qui deviennent passibles de l’IS. Il reste en revanche une menace pour l’avenir : si la SARL perd un jour son option, il deviendra exigible sur les immeubles que la SCI avait reçus en apport. Une SCI qui a acheté elle-même son immeuble n’y est pas exposée.
Les déficits fonciers : ce qui reste et ce qui peut être repris
- Les déficits fonciers reportables des associés ne sont pas perdus, mais ils ne s’imputent que sur des revenus fonciers des dix années suivantes (article 156 I 3° du CGI), jamais sur le bénéfice BIC de la SARL. Un associé qui n’a pas d’autre bien loué nu ne pourra pas les utiliser.
- Les déficits imputés sur le revenu global (jusqu’à 10 700 € par an) supposent que l’immeuble reste loué nu jusqu’au 31 décembre de la troisième année suivant l’imputation. L’affectation du logement à la location meublée rompt cet engagement : l’imputation des trois dernières années peut être remise en cause. Purgez ce délai avant de transformer si les montants en jeu sont importants.
Le résultat est imposé chez chaque associé, en BIC
La SARL de famille calcule un résultat selon les règles des BIC, au régime réel (le micro-BIC est réservé aux entreprises individuelles). Ce résultat est réparti entre les associés à proportion de leurs droits, et chacun le déclare dans sa déclaration de revenus (formulaire 2042 C PRO), qu’il l’ait encaissé ou non.
Le statut de loueur en meublé non professionnel (LMNP) ou professionnel (LMP) se détermine associé par associé (BOI-IS-CHAMP-20-20-10 § 110), au regard des deux conditions de l’article 155 IV du CGI : recettes de location meublée du foyer supérieures à 23 000 € par an et supérieures aux revenus d’activité du foyer. Les recettes de la SARL sont retenues à proportion des droits de chaque associé. Dans une SARL familiale à quatre associés louant un ou deux biens, tous sont en général LMNP.
L’amortissement : la clé, mais sur la valeur d’origine
C’est le cœur de l’intérêt fiscal : la SARL inscrit l’immeuble à son actif et l’amortit par composants, le terrain restant non amortissable. Les meubles et équipements achetés pour la location sont amortis sur cinq à dix ans.
Deux limites doivent être bien comprises.
L’immeuble n’est pas réévalué. La transformation ne crée pas de nouvelle société et ne réalise aucune vente : l’immeuble reste inscrit à sa valeur d’origine (prix d’achat de la SCI et frais, travaux immobilisables), pas à sa valeur de marché. Et selon la doctrine applicable à la première imposition d’une entreprise en BIC, le bilan d’ouverture doit faire apparaître les amortissements qui auraient été pratiqués depuis la mise en service du bien, sans qu’ils soient déductibles (BOI-BIC-AMT-10-20-10). Concrètement, la SARL amortit la valeur restante de chaque composant sur sa durée résiduelle : un immeuble acheté il y a douze ans a déjà « consommé » ses agencements intérieurs, mais son gros œuvre et sa façade s’amortissent encore normalement.
L’amortissement ne peut pas créer de déficit. Pour la location meublée non professionnelle, l’amortissement déductible chaque année est plafonné au montant des loyers diminué des autres charges (article 39 C II du CGI). L’excédent n’est pas perdu : il est reporté sans limite de durée et déduit les années suivantes, dans la même limite.
Comme l’immeuble reste à sa valeur d’origine, l’amortissement disponible dépend de la date d’achat et du prix payé à l’époque. Une SCI qui a acheté récemment, au prix du marché actuel, tire le plein bénéfice de l’amortissement. Une SCI qui détient un bien acheté il y a trente ans pour une fraction de sa valeur actuelle n’aura que peu à amortir : pour elle, l’intérêt tient surtout à la hausse des loyers meublés et à la plus-value des particuliers.
Les déficits BIC
Si la SARL dégage un déficit malgré la limitation de l’amortissement (gros travaux, première année), la quote-part de chaque associé LMNP s’impute uniquement sur ses autres revenus de location meublée non professionnelle, de l’année et des dix années suivantes (article 156 I 1° ter du CGI). Pour un associé LMP, le déficit s’impute sur le revenu global.
TVA et CFE
- TVA : la location de logements meublés à usage d’habitation est exonérée, sans option possible. Elle devient taxable si la SARL fournit au moins trois des quatre prestations para-hôtelières (petit-déjeuner, nettoyage régulier, linge, accueil). Voir notre accompagnement en location saisonnière.
- CFE : la location meublée y est soumise, chaque bien constituant un établissement. La SARL est exonérée de la cotisation minimum lorsque son chiffre d’affaires ne dépasse pas 5 000 € (article 1647 D du CGI). Une SCI qui louait nu n’était imposable qu’à partir de 100 000 € de recettes : c’est une charge nouvelle, de quelques centaines d’euros par an en général.
La plus-value de revente
C’est le second grand avantage de la SARL de famille sur la SCI à l’IS, mais il faut le décrire précisément.
Pour un associé LMNP, la plus-value réalisée par la SARL lors de la vente de l’immeuble relève du régime des particuliers : la location meublée non professionnelle, exercée directement ou indirectement, est soumise aux articles 150 U à 150 VH du CGI (article 151 septies VII). Les abattements pour durée de détention s’appliquent donc : exonération d’impôt sur le revenu (19 %) après 22 ans, de prélèvements sociaux (17,2 %) après 30 ans. Et comme la transformation n’est pas une vente, la durée de détention se compte depuis l’achat de l’immeuble par la SCI.
Depuis les cessions réalisées à compter du 15 février 2025, le prix d’acquisition est toutefois diminué des amortissements admis en déduction (article 150 VB III du CGI, issu de la loi de finances pour 2025). La plus-value brute augmente d’autant. Mais les abattements pour durée de détention s’appliquent sur cette plus-value majorée : après 30 ans de détention, les amortissements réintégrés ne sont plus du tout imposés. Seuls les amortissements réellement déduits sont réintégrés, pas ceux reportés au titre de l’article 39 C.
Pour un associé LMP, la quote-part de plus-value relève du régime professionnel : plus-value à court terme à hauteur des amortissements déduits, imposée au barème et aux cotisations sociales, long terme au-delà. Des exonérations existent : totale si l’activité est exercée depuis au moins cinq ans et que les recettes n’excèdent pas 90 000 €, partielle jusqu’à 126 000 € (article 151 septies), et abattement de 10 % par an au-delà de la cinquième année sur la plus-value à long terme immobilière (article 151 septies B).
La surtaxe sur les plus-values immobilières supérieures à 50 000 € (article 1609 nonies G) s’ajoute, le cas échéant, pour la part imposable à l’IR.
La cession de parts
Les parts d’une SARL de famille se cèdent librement entre membres de la famille si les statuts le prévoient, et l’acquéreur paie 5 % de droits d’enregistrement s’agissant d’une société à prépondérance immobilière. Côté vendeur, la plus-value est déterminée selon la situation de l’associé (particulier ou professionnel). En pratique, la cession de parts est rare : l’acheteur reprend un immeuble déjà amorti, ce qui pèse sur le prix. Une cession à un tiers non éligible fait, de toute façon, tomber l’option.
La transmission
- Donations : les parts peuvent être données aux enfants ou petits-enfants (s’ils sont frères et sœurs entre eux), en pleine propriété ou en nue-propriété, sans remettre en cause l’option. En revanche, une donation à une personne non éligible, même de la seule nue-propriété, la fait tomber : l’administration refuse d’étendre aux donations la tolérance prévue pour les décès (BOI-IS-CHAMP-20-20-40 § 30).
- Décès : si les parts d’un associé décédé reviennent à une personne non éligible, l’option est maintenue à condition que l’héritier les transmette à un parent des autres associés dans les six mois. Il est également admis que l’entrée du conjoint ou des enfants du défunt ne remette pas en cause l’option, quels que soient leurs liens avec les autres associés (BOI-IS-CHAMP-20-20-40 § 20).
- Pacte Dutreil : non applicable. La location de locaux meublés à usage d’habitation est exclue du dispositif, même si elle relève des BIC (article 787 B du CGI, BOI-ENR-DMTG-10-20-40-10, pour les transmissions depuis le 17 octobre 2023).
- IFI : les parts restent imposables pour leur fraction représentative de l’immeuble, sauf pour un associé LMP qui remplit les conditions de l’exonération des biens professionnels. Voir notre guide sur l’IFI des non-résidents.
Pour comparer avec les stratégies propres à la SCI, consultez notre guide SCI et transmission de patrimoine.
Le volet comptable
La SARL de famille est une société commerciale : elle tient une comptabilité d’engagement complète, même si elle n’est pas imposée elle-même.
- Bilan d’ouverture : inscription de l’immeuble à sa valeur d’origine, ventilation entre terrain et construction, décomposition par composants, reconstitution des amortissements antérieurs, reprise des emprunts, comptes courants d’associés et dépôts de garantie.
- Mobilier : inventaire détaillé avec factures, amorti séparément.
- Déclarations : liasse BIC n° 2031 (avec les tableaux 2033 au régime simplifié) en mai, report par chaque associé de sa quote-part sur sa 2042 C PRO, déclaration de CFE initiale (1447 C).
- Suivi des amortissements : tableau distinguant amortissements comptabilisés, déduits et reportés au titre de l’article 39 C, indispensable pour calculer la plus-value de revente selon l’article 150 VB III.
- Approbation des comptes par les associés dans les six mois de la clôture, puis dépôt au greffe, avec possibilité de demander la confidentialité du compte de résultat pour une petite société.
- Capitaux propres : comme l’amortissement fait apparaître des pertes comptables, les capitaux propres peuvent devenir inférieurs à la moitié du capital. La SARL doit alors consulter ses associés et publier la décision, sans être obligée de recapitaliser chaque année.
Notre accompagnement SARL de famille couvre la transformation, le bilan d’ouverture et la tenue annuelle.
Le volet social
Le gérant : tout dépend du caractère majoritaire de la gérance
C’est le seul point social qui peut coûter cher chaque année, et il se règle dès la rédaction des statuts. La règle est simple : un gérant majoritaire paie des cotisations sociales, même sans rémunération ; un gérant minoritaire ou égalitaire non rémunéré n’en paie aucune.
Qui est majoritaire ? Le gérant est majoritaire lorsqu’il détient plus de la moitié du capital, en additionnant :
- ses propres parts, en pleine propriété ou en usufruit ;
- les parts de son conjoint, même marié sous le régime de la séparation de biens, ou de son partenaire de Pacs ;
- les parts de ses enfants mineurs non émancipés (les enfants majeurs ne comptent pas) ;
- les parts détenues par une société qu’il contrôle et celles dont il a l’administration, par exemple au titre d’une procuration générale.
Lorsqu’il y a plusieurs gérants, on additionne les parts de tout le collège de gérance : si le collège détient plus de 50 % du capital, chaque gérant est considéré comme majoritaire, même s’il ne détient lui-même que quelques parts. Le gérant « égalitaire », qui détient exactement 50 %, est traité comme minoritaire. Enfin, l’associé qui dirige en pratique la société sans être nommé (il signe les baux, gère le compte bancaire, décide des travaux) peut être qualifié de gérant de fait et compter dans le calcul.
Appliquée à une famille type, où les deux parents détiennent chacun 30 % des parts et leurs deux enfants majeurs 20 % chacun, la règle donne :
Si les enfants étaient mineurs, leurs parts s’ajouteraient à celles du parent gérant : la gérance serait forcément majoritaire. Le choix du gérant mérite donc d’être pensé dès la transformation, et la gérance doit être réellement exercée par la personne nommée.
Dans tous les cas, la gérance n’a aucun effet sur le caractère familial de la société : un gérant non associé peut même être nommé sans remettre en cause l’option.
Les associés : prélèvements sociaux ou cotisations
- Associé non gérant LMNP : il n’a aucun statut social du seul fait de ses parts. Sa quote-part de bénéfice supporte les prélèvements sociaux de 18,6 % (taux applicable aux revenus de location meublée non professionnelle depuis les revenus 2025), sauf affiliation à un régime de sécurité sociale étranger (voir ci-dessous).
- Associé LMP : il est redevable des cotisations sociales des indépendants sur sa quote-part de bénéfice lorsque ses recettes dépassent 23 000 € et qu’il remplit les conditions du statut LMP (article L. 611-1 6° du Code de la sécurité sociale). Notre guide sur les cotisations sociales du loueur en meublé détaille les seuils.
- Location de courte durée : les recettes de location de meublés de tourisme supérieures à 23 000 € par an déclenchent aussi l’affiliation, même pour un loueur non professionnel.
Ce qui fait perdre l’option, et ce que cela coûte
L’option pour l’IR d’une SARL de famille n’a pas de durée limitée, mais elle est fragile : elle cesse dès qu’une de ses conditions n’est plus remplie (BOI-IS-CHAMP-20-20-40).
Le passage forcé à l’IS est coûteux. La société devient opaque : ses bénéfices futurs sont imposés à l’IS et les associés le sont sur les dividendes. Le changement de régime entraîne en principe l’imposition immédiate des bénéfices non taxés et des plus-values latentes, sauf si les écritures comptables restent inchangées et que l’imposition ultérieure reste possible (article 202 ter I du CGI). Et le droit de 5 % de l’article 809 II devient exigible sur les immeubles que la SCI d’origine avait reçus en apport, sur leur valeur au jour du changement.
Exemple chiffré sur 20 ans : la SCI Expatrim devient une SARL de famille
Les hypothèses
- La SCI Expatrim, à l’IR, a acheté en 2014 un appartement de type T3 pour 400 000 €, frais compris (terrain estimé à 20 %, soit une construction de 320 000 €). L’emprunt est remboursé.
- Ses associés sont deux parents (30 % chacun) et leurs deux enfants majeurs (20 % chacun), tous résidents fiscaux français et imposés dans la tranche à 30 %.
- Location nue jusqu’à fin 2026 : 19 200 € de loyers par an (1 600 € par mois), 4 800 € de charges (taxe foncière, charges non récupérables, assurance, entretien).
- Le locataire part fin 2026. La SCI se transforme en SARL de famille au 1er janvier 2027, achète 5 000 € de mobilier et loue en meublé à l’année pour 22 800 € par an (1 900 € par mois). Charges propres au meublé : 1 188 € d’honoraires comptables, 500 € de CFE, 700 € d’assurance et d’entretien du mobilier.
- Loyers indexés de 1,5 % par an, charges de 2 % par an, dans les deux scénarios.
- Le mobilier est renouvelé au bout de dix ans (2037), pour 5 000 €.
- Une des filles, majeure et associée à 20 %, est nommée gérante, sans rémunération : gérance minoritaire, aucune cotisation sociale.
- Coût ponctuel de la transformation : 2 500 €.
- Comparaison sur vingt ans d’exploitation, de 2027 à 2046, puis vente de l’appartement début 2047 pour 680 000 €, soit après 33 ans de détention depuis l’achat par la SCI.
L’amortissement disponible
L’immeuble reste inscrit à 400 000 €. Les amortissements des treize années 2014-2026 sont reconstitués au bilan d’ouverture sans être déductibles : les agencements intérieurs (10 % du bâti, amortis sur 12 ans) sont déjà entièrement consommés.
L’amortissement ne dépasse jamais le résultat avant amortissement : la limite de l’article 39 C n’est pas atteinte, rien n’est reporté.
La première année, avant et après
Année par année sur vingt ans
Sur vingt ans, la famille paie 109 569 € d’impôt au lieu de 154 508 €, soit 44 939 € d’économie. L’écart est maximal les sept premières années, tant que les installations s’amortissent, puis il se réduit à mesure que les composants de l’immeuble finissent d’être amortis : le gros œuvre seul continue jusqu’en 2063.

À la revente en 2047
Les 117 120 € d’amortissements déduits pendant vingt ans sont bien réintégrés dans la plus-value, comme l’exige l’article 150 VB III du CGI, mais ils ne coûtent rien : au-delà de 30 ans de détention, la plus-value des particuliers est totalement exonérée. C’est l’effet le plus puissant de la SARL de famille pour une SCI ancienne : l’impôt économisé chaque année n’est jamais « rendu » à la revente. Une SCI passée à l’IS aurait, elle, imposé toute la plus-value calculée sur la valeur nette comptable, sans abattement.
Si la famille vendait plus tôt, la réintégration aurait un coût. En 2040, après 26 ans de détention, l’impôt sur le revenu serait déjà exonéré, mais les prélèvements sociaux ne bénéficieraient que d’un abattement de 64 % : sur une vente à 620 000 €, la SARL de famille paierait 19 487 € de prélèvements sociaux contre 13 622 € pour la SCI restée à l’IR, soit 5 865 € de plus, très loin des économies réalisées entre-temps.
Le bilan pour la famille
La transformation rapporte ici 57 662 € sur vingt ans. Le gain vient pour l’essentiel de l’amortissement (44 939 € d’impôt en moins), et pour le reste du loyer meublé, plus élevé que le loyer nu même après les charges propres au meublé (honoraires comptables, CFE, assurance, mobilier).
Trois paramètres le font varier fortement :
- La tranche d’imposition : avec des associés imposés à 41 %, l’économie d’impôt atteint 56 147 € sur vingt ans et le gain net environ 68 900 €.
- L’ancienneté du bien : si la SCI avait acheté l’immeuble juste avant la transformation, il n’y aurait aucun amortissement passé à reconstituer et l’impôt 2027 tomberait de 2 990 € à 1 694 €. Plus l’achat est récent, plus la transformation rapporte.
- La date de revente : au-delà de 30 ans de détention, les amortissements réintégrés sont exonérés ; avant 22 ans, ils sont imposés à 36,2 % (19 % + 17,2 %), abattements déduits.
Votre SCI gagnerait-elle à devenir une SARL de famille ?
Nous vérifions l’éligibilité de vos associés, chiffrons le gain sur vos loyers réels et comparons avec le passage à l’IS, avant de réaliser la transformation.
Associés non-résidents : ce qui change
Les SCI familiales comptent parfois un ou plusieurs associés expatriés. La SARL de famille reste ouverte aux non-résidents : seul compte le lien familial, pas la résidence fiscale. Mais pour eux, la comparaison avec la SCI à l’IS ne se joue pas seulement en France : elle dépend aussi de ce que fera leur pays de résidence.
Pendant la détention, côté France
- La quote-part de bénéfice BIC d’un associé non-résident reste imposable en France, puisqu’elle provient d’un immeuble situé en France : les conventions fiscales attribuent en principe ce droit d’imposer à l’État où se trouve l’immeuble. L’associé dépose donc chaque année une déclaration de revenus en France, comme en SCI à l’IR.
- L’impôt est calculé au barème avec un taux minimum de 20 %, porté à 30 % au-delà de la limite supérieure de la deuxième tranche (article 197 A du CGI), sauf s’il démontre que son taux moyen sur ses revenus mondiaux est inférieur. Mais ce taux s’applique à un résultat que l’amortissement ramène souvent près de zéro : c’est là que la SARL de famille fait la différence avec la SCI à l’IR, où le taux minimum frappe le revenu foncier net en entier.
- Les prélèvements sociaux sont de 18,6 %, ramenés au seul prélèvement de solidarité de 7,5 % pour un associé affilié à un régime de sécurité sociale d’un État de l’Espace économique européen, de la Suisse ou du Royaume-Uni. Voir notre guide sur les prélèvements sociaux des non-résidents.
- Le statut LMP d’un non-résident s’apprécie, depuis les revenus 2026, en comparant ses recettes de location meublée à l’ensemble de ses revenus d’activité, français et étrangers (article 155 IV du CGI). Voir notre guide LMP non-résident.
À la revente, côté France
Lorsque la SARL vend l’immeuble, l’impôt correspondant à la quote-part des associés non-résidents est acquitté par la société lors de la vente, selon les règles de l’article 244 bis A du CGI (article 150 VF II) : 19 % d’impôt sur le revenu, après les mêmes abattements pour durée de détention, et 17,2 % de prélèvements sociaux, ou 7,5 % seulement pour un associé affilié dans l’Espace économique européen, en Suisse ou au Royaume-Uni. La réintégration des amortissements s’applique de la même façon, et l’exonération totale après 30 ans aussi.
Ce que fera votre pays de résidence
L’économie obtenue en France n’est réelle que si le pays de résidence ne la reprend pas. Tout dépend de la méthode retenue par la convention fiscale pour éliminer la double imposition des revenus immobiliers :
- Méthode de l’exemption : le pays de résidence n’impose pas le revenu de l’immeuble français, qu’il retient tout au plus pour calculer le taux applicable à ses autres revenus. L’avantage de l’amortissement français est alors conservé.
- Méthode du crédit d’impôt : le pays de résidence impose aussi le revenu, recalculé selon ses propres règles (amortissement autorisé ou non, sur quelle base et quelle durée, traitement du mobilier), puis déduit l’impôt payé en France. Si l’amortissement a ramené l’impôt français presque à zéro, le crédit est faible et c’est l’impôt du pays de résidence qui s’applique : l’avantage de la SARL de famille peut être en grande partie neutralisé. C’est par exemple le cas pour un résident d’Espagne, où le crédit est égal à l’impôt français.
- La qualification de la société : le pays de résidence n’est pas tenu de voir la SARL de famille comme transparente. S’il la traite comme une société opaque, il peut ignorer la quote-part de bénéfice et n’imposer que les sommes effectivement distribuées, ce qui crée des décalages, voire des doubles impositions, à analyser au regard de la convention.
À l’inverse, une SCI à l’IS n’est pas toujours la solution simple que l’on imagine pour un expatrié : les dividendes qu’elle verse sont imposés dans le pays de résidence, après une retenue à la source en France, et certains pays appliquent des règles très défavorables aux sociétés étrangères qui perçoivent des revenus passifs comme des loyers.
Pour le fisc américain, une SCI à l’IS qui perçoit des loyers est en principe une société étrangère d’investissement passif (PFIC) : ses associés américains subissent un régime punitif à la revente ou lors des distributions, avec des déclarations lourdes. L’IS est donc généralement à proscrire. La SARL demande aussi une vigilance particulière : une SCI, dont les associés répondent des dettes, est par défaut considérée comme transparente (« partnership »), alors qu’une SARL, dont tous les associés ont une responsabilité limitée, est par défaut considérée comme une « corporation ». La transformation peut donc changer la qualification américaine de la société, sauf à déposer une option de classification (« check-the-box », formulaire 8832) dans les délais. Elle doit être préparée avec un conseil fiscal américain.
SARL de famille ou SCI à l’IS pour un non-résident ?
Il n’y a donc pas de réponse générale : pour un associé non-résident, la décision suppose d’analyser la convention fiscale applicable, la façon dont le pays de résidence qualifie la société et recalcule le revenu, et son régime des sociétés étrangères. Notre page non-résidents présente notre accompagnement.
Faut-il transformer votre SCI en SARL de famille ?
Les profils pour lesquels la transformation est pertinente
- une SCI purement familiale, sans perspective d’entrée d’un tiers ;
- des associés fortement imposés sur des revenus fonciers importants ;
- un immeuble acheté récemment ou à un prix proche de sa valeur actuelle, qui offre une base d’amortissement significative ;
- un bien adapté à la location meublée (studio, T2, ville étudiante ou d’affaires) et des associés prêts à en assumer la gestion ;
- un horizon de détention long, idéalement au-delà de 22 ou 30 ans depuis l’achat, ou une transmission aux enfants envisagée.
Les profils pour lesquels il vaut mieux s’abstenir
- une SCI qui compte un associé hors du cercle familial, une holding ou des parts démembrées au profit de neveux ;
- une situation familiale instable (séparation en cours, associé en conflit) ;
- un patrimoine mixte, avec des locaux commerciaux ou des biens qu’il faut continuer à louer nus ;
- un bien acheté il y a très longtemps à bas prix, presque sans amortissement disponible ;
- des déficits fonciers importants encore reportables ou imputés récemment sur le revenu global.
Les alternatives
L’avant-dernière ligne du tableau mérite une remarque : vendre l’immeuble à une nouvelle société permet de repartir d’une valeur actuelle pour l’amortissement, mais au prix d’une plus-value imposable et de droits de mutation. Elle n’a de sens que si la plus-value est déjà exonérée par la durée de détention et que le gain d’amortissement couvre les frais.
En résumé, la transformation d’une SCI à l’IR en SARL de famille est la seule façon de louer en meublé un bien détenu en SCI familiale sans passer à l’IS, sans vendre l’immeuble et sans payer d’impôt sur les plus-values latentes. Elle convient à une famille stable, qui garde longtemps un bien adapté au meublé, et elle exige une rigueur constante : option dans l’acte, aucune location nue, aucun associé extérieur. Le gain réel dépend de l’ancienneté du bien, de vos tranches d’imposition et de votre horizon de revente : il se chiffre au cas par cas. Pour savoir ce qu’elle rapporterait sur vos chiffres, prenez rendez-vous avec un expert-comptable Expatrim.
Transformation clés en main
Audit d’éligibilité, simulation, procès-verbal, statuts et option, formalités, bilan d’ouverture et plan d’amortissement : nous gérons la transformation de bout en bout.
FAQ — Transformation d’une SCI en SARL de famille
Oui. Une SCI peut se transformer en SARL sans créer de nouvelle société, puis opter pour le régime des sociétés de personnes dans l’acte de transformation si tous ses associés sont parents en ligne directe, frères et sœurs ou conjoints, et si elle exerce une activité commerciale comme la location meublée. L’immeuble reste la propriété de la même société.
Non, si la SCI était à l’IR et que la SARL opte pour le régime des sociétés de personnes dans l’acte de transformation. L’administration admet que cette transformation, comme le passage de la location nue à la location meublée, n’entraîne pas les conséquences d’une cessation d’entreprise (réponse ministérielle Kert du 3 juin 2008). Aucune plus-value latente n’est imposée et aucun droit de 5 % n’est dû.
Comptez entre 1 700 et 5 900 € au total : honoraires de rédaction du procès-verbal et des statuts, droit fixe d’enregistrement de 125 €, annonce légale, formalité au guichet unique, et le cas échéant bilan d’ouverture et plan d’amortissement. Il faut ensuite prévoir la comptabilité annuelle de la SARL (1 188 € par an chez Expatrim), contre quelques centaines d’euros pour une SCI à l’IR.
La transformation suit la majorité prévue par les statuts de la SCI pour leur modification, ou l’unanimité à défaut de clause. Mais l’option pour le régime fiscal de la SARL de famille doit être signée par tous les associés : en pratique, l’accord de chacun est donc indispensable.
Non. Le commissaire à la transformation n’est obligatoire que lorsqu’une société sans commissaire aux comptes se transforme en société par actions (SAS ou SA). Pour une transformation en SARL, une évaluation de l’immeuble reste néanmoins recommandée.
Non. La location nue est une activité civile qui empêche l’option pour l’IR ou la fait perdre. Seule une activité civile purement accessoire et indissociable de l’activité commerciale est tolérée. Il faut donc attendre que les logements soient libérés de leurs baux nus avant de transformer, et ne conserver aucun local loué nu.
L’immeuble reste inscrit à sa valeur d’origine, celle de l’achat par la SCI, sans réévaluation. Il est décomposé en composants (gros œuvre, façade, installations, agencements), le terrain n’étant pas amortissable, et les amortissements des années antérieures sont reconstitués au bilan d’ouverture sans être déductibles. L’amortissement déductible chaque année ne peut pas dépasser les loyers diminués des autres charges.
Pour un associé loueur en meublé non professionnel, c’est la plus-value des particuliers : 19 % d’impôt et 17,2 % de prélèvements sociaux, avec des abattements pour durée de détention comptée depuis l’achat par la SCI, et une exonération totale après 30 ans. Depuis février 2025, les amortissements déduits sont réintégrés dans la plus-value. Pour un associé loueur professionnel, c’est le régime des plus-values professionnelles, avec des exonérations possibles.
L’option est maintenue si les parts reviennent au conjoint ou aux enfants du défunt, quels que soient leurs liens avec les autres associés. Si elles reviennent à une autre personne non éligible, celle-ci doit les céder à un parent des autres associés dans les six mois ; à défaut, la SARL devient passible de l’IS.
Seulement s’il est majoritaire. Le gérant qui détient plus de la moitié du capital, en comptant les parts de son conjoint ou partenaire de Pacs et de ses enfants mineurs, ou dont le collège de gérance dépasse 50 %, est travailleur non salarié et doit des cotisations minimales même sans rémunération. Un gérant minoritaire ou égalitaire non rémunéré, ou un gérant non associé non rémunéré, ne paie aucune cotisation sociale.
Oui, la résidence fiscale n’est pas une condition : seul compte le lien familial. L’associé non-résident déclare chaque année sa quote-part de bénéfice en France, avec un taux minimum de 20 %, et ses prélèvements sociaux sont limités à 7,5 % s’il est affilié à la sécurité sociale d’un pays européen, de la Suisse ou du Royaume-Uni. Il faut toutefois vérifier comment son pays de résidence impose ce revenu : avec la méthode du crédit d’impôt, il peut recalculer le bénéfice sans l’amortissement français et reprendre une partie de l’avantage. Pour un résident des États-Unis, la qualification américaine de la SARL doit être examinée avant la transformation.
C’est possible en théorie, par une nouvelle transformation de la SARL en société civile restant à l’IR, que l’administration considère aussi comme neutre lorsqu’elle ne s’accompagne pas d’un changement de régime fiscal. Mais l’abandon de la location meublée au profit de la location nue peut être regardé comme un changement d’activité réelle, apprécié au cas par cas. Une telle opération doit être étudiée avant d’être engagée.
Expert-comptable et cofondateur d’Expatrim, Stéphane accompagne les investisseurs immobiliers, notamment les non-résidents, ainsi que les professionnels de santé dans leurs restructurations patrimoniales. Il rédige les guides consacrés à la fiscalité immobilière et à l’expatriation.